
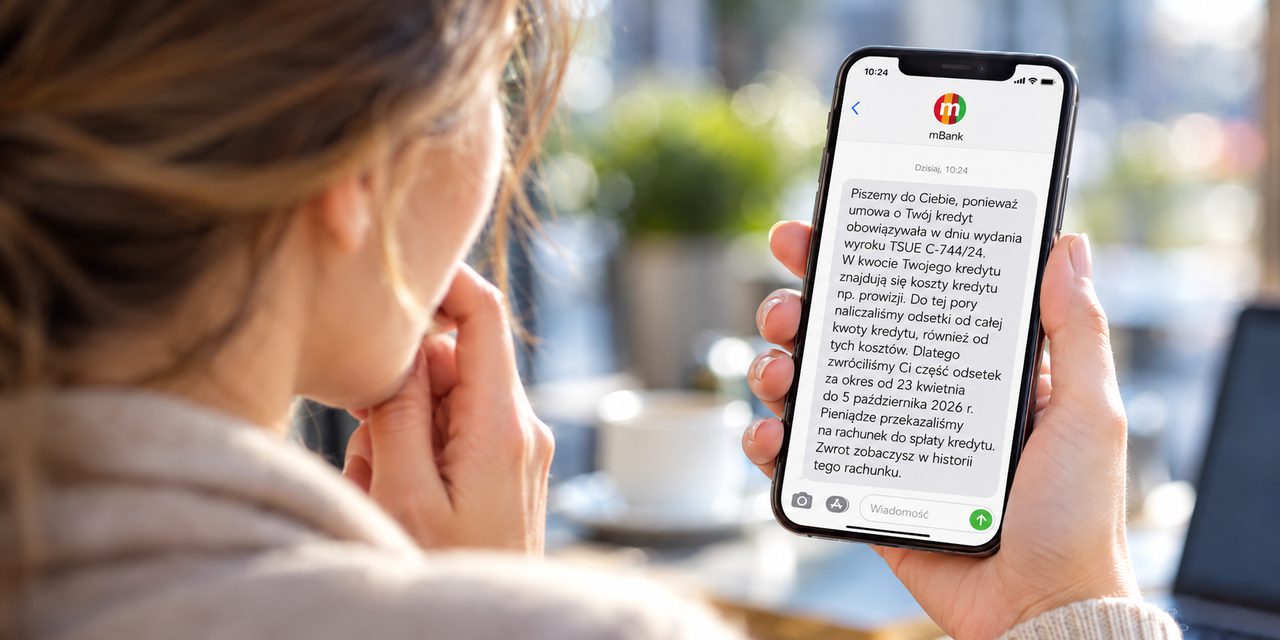
Nasza redakcja dotarła do treści informacji przesłanych przez dwa banki (mBank i PKO BP) do posiadaczy kredytów i pożyczek konsumenckich. Dotyczą one zwrotu części odsetek pobranych nieprawnie od skredytowanych kosztów. Banki dokonują zwrotu niewielkich kwot (rzędu 400-500 zł) za okres od 23 kwietnia 2026 r. do początku października 2026 r. Jest to efekt niekorzystnego dla banków wyroku TSUE do sprawy C-744/24 z dnia 23 kwietnia br., a właściwie to autorskiej interpretacji tego orzeczenia przez ZBP i przez poszczególne banki. Dla osób, które otrzymują takie wiadomości – czy to SMS-em, czy drogą mailową – powinien to być sygnał, że z ich umowami jest coś nie tak. Być może zawierają one wady uprawniające do darmowego kredytu (SKD), a banki chcą się wykpić zwrotem niewielkiej części należności. W naszym artykule prezentujemy fragmenty informacji przesłanych niedawno do kredyto- i pożyczkobiorców przez wymienione dwa banki. Ponadto wyjaśniamy co oznaczają takie wiadomości, co te osoby powinny w tej sytuacji zrobić oraz jakie są szanse na SKD.
Z treści e-maila przesłanego przez mBank do posiadacza kredytu konsumenckiego wynika, że bank ten będzie zwracał część odsetek pobranych od kosztów za okres po dacie wydania wyroku TSUE. Odsetki nie zostaną przekazane do dyspozycji kredytobiorcy, lecz na rachunek służący do spłaty kredytu.
mBank nie zamierza stosować się do rekomendacji ZBP dotyczącej zaprzestania dalszego naliczania odsetek od kredytowanych kosztów. Nie zmieni harmonogramów spłat, ani nie obniży wysokości rat. Kredytobiorcy z mBanku będą spłacać raty w niezmienionej wysokości i dopiero po spłacie każdej raty otrzymają zwrot części odsetek pobranych od skredytowanych kosztów.
PKO BP – podobnie jak mBank – zwraca odsetki pobrane od skredytowanych kosztów za okres po 23 kwietnia br. Jednak w przeciwieństwie do mBanku, PKO BP nie będzie już dalej pobierał odsetek od kosztów i zaktualizuje harmonogramy spłat, gdzie raty zostaną obniżone.
Wiadomości otrzymane od banków mogą być ważnym dokumentem w toku walki o zwrot całości odsetek pobranych z tytułu kosztów kredytu (także za okres przed 23.04.2026 r.) albo o Sankcję Kredytu Darmowego. Banki przyznały się w nich do stosowania niezgodnych z prawem praktyk, więc warto te SMS-y lub e-maile zachować.
Pobieranie odsetek od skredytowanych kosztów (np. prowizji lub składek ubezpieczeniowych) może skutkować błędnymi wyliczeniami RRSO i całkowitego kosztu kredytu, co z kolei jest przesłanką do SKD. Kwoty, które można odzyskać tytułem SKD są wielokrotnie wyższe niż to co „łaskawie” zwracają banki. Można to sprawdzić na naszym przykładzie.
Pierwszym krokiem do walki o SKD jest zgromadzenie dokumentacji (m.in. umowy kredytowej wraz z załącznikami i aneksami, harmonogramu spłat kredytu – pierwotnego i ewentualnie nowego po obniżeniu odsetek, regulaminu kredytu lub pożyczki, otrzymanych od banku wiadomości w sprawie zwrotu części odsetek). Kolejnym krokiem powinna być analiza tych dokumentów pod kątem SKD, najlepiej przy wsparciu prawnika z kancelarii specjalizującej się w sporach konsumentów z bankami.
Banki rozsyłają informacje o zmianie sposobu liczenia odsetek od skredytowanych kosztów oraz o zwrocie części odsetek
Wiele osób dostało w ostatnim czasie wiadomości mailowe albo SMS-owe od banków, w których mają zaciągnięty kredyt lub pożyczkę konsumencką. Ma to związek z wyrokiem TSUE do polskiej sprawy C-744/24 z 23 kwietnia br. Z sentencji tego wyroku wynika, że prawo unijne sprzeciwia się stosowaniu oprocentowania w stosunku do kwot przeznaczonych na pokrycie kosztów związanych z kredytem konsumenckim i – na skutek tej praktyki – wchodzących w skład całkowitego kosztu kredytu ponoszonego przez konsumenta.
Oznacza to, że powszechne na polskim rynku finansowym praktyki polegające na oprocentowywaniu skredytowanych prowizji, opłat czy składek ubezpieczeniowych są niezgodne z przepisami UE. Wyrok ten jedynie potwierdził to, co było wiadome od dawna. Nie wprowadził on nowego prawa, ale wyjaśnił jak należy interpretować przepisy i jak je stosować zarówno do nowych kredytów i pożyczek, jak i tych już zawartych.
Dla wielu ekspertów oczywiste było, że po tym wyroku banki będą musiały zwrócić wszystkie odsetki pobrane od skredytowanych kosztów. Podobnie wypowiedział się w tej sprawie Rzecznik Finansowy, który oczekuje od banków, że zwrócą konsumentom wszystkie nienależnie pobrane odsetki za cały czas obowiązywania umów, a więc też za okres przed wydaniem wyroku TSUE.
Tymczasem w dniu 15 września br. ZBP wydał rekomendację dla banków, jak powinny stosować w praktyce wyrok TSUE do sprawy C-744/24. Według ZBP banki powinny zaprzestać dalszego naliczania odsetek od skredytowanych kosztów i zwrócić pobrane odsetki za okres od 23 kwietnia 2026 r., przy czym rekomendacja dotyczy tylko umów aktywnych w dniu ogłoszenia wyroku TSUE. Banki nie zamierzają zwracać żadnych odsetek posiadaczom kredytów spłaconych przed 23 kwietnia br., ani też odsetek od czynnych w tym dniu umów za okres sprzed dnia ogłoszenia wyroku TSUE.
Na to, że automatyczne zwroty nie zamykają sprawy, zwraca uwagę adwokat Jacek Sosnowski, którego kancelaria od lat prowadzi spory konsumentów z bankami.
– Te zwroty w żaden sposób nie wyczerpują sankcji kredytu darmowego. Bank oddaje odsetki naliczone od kosztów tylko za kilka miesięcy, ale nie naprawia tego, co było wadliwe już w dniu podpisania umowy, czyli na przykład błędnie podanej rzeczywistej rocznej stopy oprocentowania czy całkowitego kosztu kredytu. A o prawie do sankcji decyduje właśnie to, jakie informacje konsument otrzymał przy zawarciu umowy – mówi adwokat Jacek Sosnowski z Kancelarii Sosnowski Adwokaci i Radcowie Prawni.
Jak dodaje, sama wiadomość z banku niczego jeszcze nie przesądza, ale powinna skłonić do sprawdzenia umowy. – Nie każda umowa automatycznie kwalifikuje się do sankcji. Każdą trzeba przeliczyć i przeanalizować indywidualnie. Natomiast SMS czy e-mail o zwrocie to bardzo istotny sygnał dla osoby, która go otrzymała: bank sam dostrzegł problem w umowie i warto to wyjaśnić, zanim upłynie termin na złożenie oświadczenia – zastrzega mecenas.
Właśnie w związku z realizacją wyroku TSUE kredytobiorcy w ostatnim czasie otrzymują od banków informacje o automatycznym zwrocie części odsetek za okres po 23 kwietnia br. oraz o sposobie rozliczenia. Dotarliśmy do informacji przesłanych kilka dni temu do kredytobiorcy z mBanku oraz do pożyczkobiorcy z banku PKO BP. Poniżej omawiamy treść tych wiadomości oraz wyjaśniamy co one oznaczają dla kredyto- i pożyczkobiorców.
mBank zwróci odsetki pobrane od kosztów po 23 kwietnia br. i przekaże je na rachunek kredytu (nie do dyspozycji kredytobiorcy). Bank nie zamierza zmieniać harmonogramów, oczekuje dalszej spłaty rat wraz z odsetkami od skredytowanych kosztów, które później będzie zwracał
mBank przesłał na początku października br. wiadomość e-mail do posiadacza kredytu konsumenckiego, która zawierała informację, że bank zmienił sposób liczenia odsetek od skredytowanych kosztów, cyt. „zgodnie z wyrokiem Trybunału Sprawiedliwości UE (TSUE) C-744/24 z 26 kwietnia 2026 r.”
Początek wiadomości brzmi obiecująco, bo sugeruje, że bank dostosował się w pełni do treści wyroku TSUE. Dalsza część wiadomości rozwiewa jednak złudzenia co do dobrych intencji banku. Oto co w kolejnym fragmencie wiadomości pisze mBank do swojego klienta:
„Piszemy do Ciebie, ponieważ umowa o Twój kredyt obowiązywała w dniu wydania wyroku TSUE C-744/24. W kwocie Twojego kredytu znajdują się koszty kredytu np. prowizji. Do tej pory naliczaliśmy odsetki od całej kwoty kredytu, również od tych kosztów. Dlatego zwróciliśmy Ci część odsetek za okres od 23 kwietnia do 5 października 2026 r. Pieniądze przekazaliśmy na rachunek do spłaty kredytu. Zwrot zobaczysz w historii tego rachunku”.
Przytoczony powyżej fragment potwierdza, że bank zawarł w kwocie kredytu koszty związane z kredytem i naliczał odsetki również od tych kosztów. Takie oświadczenie może być bardzo pomocne przy dochodzeniu zwrotu całości odsetek pobranych od kosztów albo w trakcie walki o Sankcję Kredytu Darmowego.
mBank informuje o zwrocie jedynie części nieprawnie pobranych odsetek tj. tylko za okres po ogłoszeniu wyroku TSUE, co – według ekspertów prawnych oraz RF – jest niewłaściwym sposobem realizacji wyroku (bank powinien oddać odsetki za cały okres obowiązywania umowy). Tę niewielką część należnych kredytobiorcy odsetek bank nie zwraca na rachunek osobisty klienta (nie oddaje do jego dyspozycji), ale na rachunek techniczny służący do obsługi kredytu.
I na koniec jeszcze jedna kuriozalna koncepcja mBanku:
„Po spłacie każdej kolejnej raty zwrócimy Ci odsetki, które przypadają na skredytowane koszty kredytu”.
To zdanie potwierdza, że mBank nie zamierza dostosować się do wyroku TSUE, a nawet nie planuje postępować zgodnie z rekomendacją ZBP. Chodzi mu jedynie o to, żeby klienci zadowolili się drobnymi kwotami, podczas gdy należy im się wielokrotnie więcej. TSUE wyraźnie powiedział w wyroku, że prawo UE sprzeciwia się włączaniu do umów o kredyt konsumencki postanowień przewidujących stosowanie oprocentowania do kwot przeznaczonych na pokrycie kosztów. Oznacza to, że banki powinny wykreślić te postanowienia z umów, wydać kredytobiorcom nowe harmonogramy spłat z niższymi ratami, zwrócić całość pobranych już odsetek od kosztów oraz nie stosować oprocentowania kosztów w kolejnych ratach.
Tymczasem mBank nie tylko nie planuje zwracać odsetek za okres sprzed ogłoszenia wyroku TSUE do sprawy C-744/24, ale dodatkowo nie przewiduje obniżenia przyszłych rat o część odsetek dotyczących kosztów kredytu. Tym samym kredytobiorcy będą musieli spłacać raty na dotychczasowych zasadach tj. wraz z odsetkami od skredytowanych kosztów, mimo że taki proceder jest nielegalny. Bank dopiero po wpłacie zawyżonej raty „łaskawie” zwróci kredytobiorcom nieprawnie pobrane odsetki.
Dokładne analizy i ważne informacje dla kredytobiorców.
Śledź nasze profile, aby wzmocnić ich widoczność i być na bieżąco:
PKO BP zwraca odsetki od kosztów tylko za okres po 23 kwietnia br. na konto służące do spłaty pożyczki oraz aktualizuje harmonogramy spłat (niższe raty, bez odsetek od skredytowanych kosztów)
Dotarliśmy też do SMS-a wysłanego w dniu 5 października br. przez bank PKO BP do posiadacza pożyczki konsumenckiej. Brzmi on następująco:
„Przestaliśmy naliczać odsetki od kredytowanych kosztów Twojej pożyczki nr (…). Zaktualizowaliśmy harmonogram spłaty. Zapłacone odsetki od tej części pożyczki za okres od 23.04.2026 do 02.10.2026 r. przekażemy na konto do spłaty pożyczki. Powiadomimy Cię o tym. Przekażemy je automatycznie, nie musisz podejmować dodatkowych działań.”
Bank PKO BP – podobnie jak mBank – nie zamierza zwracać odsetek pobranych od skredytowanych kosztów za okres przed 23.04.2026 r., a odsetki za około 5,5 miesiąca planuje przekazać na konto służące do spłaty pożyczki (nie na rachunek osobisty klienta).
Jednak PKO BP potraktował nieco inaczej niż mBank kwestie przyszłych rat. Od teraz nie będzie pobierał już odsetek od skredytowanych kosztów pożyczki, co oznacza że pożyczkobiorca otrzyma zaktualizowany harmonogram spłat z obniżonymi ratami.
Jakie inne działania podejmują w ostatnim czasie banki w związku ze zwrotami na podstawie wyroku TSUE C-744/24?
Jak napisał ZBP w swojej rekomendacji z 15 września, każdy bank ma wolną rękę i samodzielnie wdraża rozwiązania dotyczące wykonania wyroku TSUE oraz rozliczenia się z klientami. Oznacza to, że poszczególne banki mogą stosować różne mechanizmy zwrotu części odsetek pobranych od kosztów kredytów.
Swoimi doświadczeniami w tej kwestii dzielą się uczestnicy grup internetowych. Niektórzy kredytobiorcy twierdzą, że otrzymali tylko e-mail z informacją o zmienionej wysokości raty, bez jakichkolwiek informacji na temat zwrotu odsetek. Inni zauważyli zmianę wysokości kapitału pozostałego do spłaty, ale nie otrzymali w tej sprawie żadnej wiadomości od swojego banku.
Wiele osób otrzymuje od banków oferty konsolidacji zobowiązań, czyli zastąpienia starej umowy nową. Może to być sygnał, że umowy tych kredytobiorców są wadliwe (zawierają błędy uprawniające do SKD), a banki chcą zastąpić te umowy nowymi (pozbawionymi wad) i skrócić kredytobiorcom czas na złożenie oświadczenia o SKD.
Przypominamy, że według artykułu 45 ustawy o kredycie konsumenckim konsument może złożyć oświadczenie o SKD maksymalnie do roku od daty wykonania umowy. Dla kredytobiorców, którzy zdecydowali się na spłatę starego kredytu albo pożyczki nowym kredytem konsolidacyjnym, termin 1 roku biegnie od daty spłaty starego zobowiązania nowym.
Co należy zrobić po zwrocie przez bank części odsetek?
Treść e-maila z mBanku oraz SMS-a z PKO BP stanowi w istocie przyznanie się tych banków do tego, że bezprawnie naliczały one odsetki od kosztów kredytów i pożyczek konsumenckich. Dlatego należy koniecznie te dokumenty zachować, jeżeli mamy zamiar ubiegać się o coś więcej, czyli o zwrot całości odsetek albo o Sankcję Kredytu Darmowego. Najlepiej zrobić zrzut ekranu lub wydrukować wiadomości i dołączyć do reszty dokumentacji związanej z umową.
Banki zwracają kredytobiorcom po kilkaset złotych, choć powinny zwrócić przynajmniej całość odsetek pobranych od kosztów kredytu (zwykle jest to kilka tysięcy zł). Można jednak powalczyć o znacznie więcej tj. o całkowicie darmowy kredyt (o SKD, czyli uprawnienie konsumenta wynikające z art. 45 ustawy o kredycie konsumenckim). Przepis ten mówi, że w przypadku naruszenia przez bank któregokolwiek z wymienionych w ustawie enumeratywnie obowiązków informacyjnych, konsument może najpóźniej do roku po wykonaniu umowy złożyć oświadczenie o zamiarze skorzystania z SKD. Innymi słowy konsument może domagać się kredytu darmowego, bez odsetek, bez opłat i bez prowizji.
Co prawda nie ma gwarancji, że kredytobiorca, któremu bank zwrócił część odsetek pobranych od kosztów kredytu uzyska SKD, ale są na to spore szanse. Naliczanie odsetek od kosztów kredytu skutkuje na ogół podaniem w umowie błędnego RRSO i całkowitego kosztu kredytu. Natomiast ustawa o kredycie konsumenckim przewiduje za nieprawidłowe podanie tych parametrów Sankcję Kredytu Darmowego. Dlatego istnieją podstawy do walki o całkowicie darmowy kredyt.
Odpowiadając na postawione w nagłówku pytanie, co zrobić po zwrocie części odsetek, doradzamy aby przyjąć zwrot od banku, ale nie podpisywać żadnych dokumentów, które przy tej okazji banki mogą podsuwać do podpisu. Chodzi o aneksy do umów, ugody czy porozumienia. Tego typu dokumenty mogą zawierać zapisy o zrzeczeniu się przez kredytobiorcę dalszych roszczeń z tytułu umowy.
Pierwszym krokiem po uzyskaniu od banku informacji o zwrocie odsetek powinna być analiza umowy kredytowej pod kątem Sankcji Kredytu Darmowego. Chodzi o wychwycenie naruszeń wymienionych w ustawie o kredycie konsumenckim, które uprawniają konsumenta do SKD. Taką analizę najlepiej zrobić przy wsparciu prawnika z kancelarii specjalizującej się w sporach konsumentów z bankami. W tym celu należy zgromadzić całą dokumentację kredytu i udostępnić ją prawnikowi. Przede wszystkim chodzi o umowę kredytową wraz z ewentualnymi załącznikami i aneksami, a także z harmonogramem spłat. Warto też przygotować regulamin kredytu, pierwotny harmonogram spłat, nowy harmonogram przesłany przez bank w związku z realizacją wyroku TSUE C-744/24, treść SMS-a lub e-maila z banku o zwrocie odsetek.
A teraz postaramy się przekonać osoby, które dostały od banku zwrot 400-500 zł, że warto powalczyć o Sankcję Kredytu Darmowego. Gra toczy się nie o kolejne kilkaset złotych, ale na ogół o kilkadziesiąt tysięcy złotych.
Ile można odzyskać z tytułu SKD? Przykład: 52.477,45 zł z tytułu SKD vs. 422 zł automatycznego zwrotu części odsetek
Aby zobrazować różnicę pomiędzy efektem finansowym SKD a zwrotem przez bank części odsetek pobranych od kosztów kredytu za okres 6 miesięcy, przedstawimy teraz przykład poglądowy.
Przyjęliśmy następujące założenia:
- kredyt konsumencki w wysokości 80 tys. zł
- okres spłaty 7 lat (84 raty)
- oprocentowanie stałe 10% w skali roku
- raty równe (annuitetowe)
- skredytowana prowizja w wysokości 15 tys. zł
Bank doliczył prowizję w wysokości 15 tys. zł do kwoty oddanej do dyspozycji kredytobiorcy (tj. do 80 tys. zł) i pobierał oprocentowanie od zawyżonej podstawy, obejmującej także koszt kredytu w postaci prowizji. Tak więc podstawą do naliczania odsetek była kwota 95 tys. zł.
Przy pomocy kalkulatora rat kredytu wyliczyliśmy, że miesięczna rata wynosiłaby w tym przypadku 1.577,11 zł, a suma odsetek za cały okres spłaty 37.477,45 zł. Gdyby kredytobiorca wywalczył SKD, otrzymałby od banku zwrot całości odsetek (37.477,45 zł) oraz kwoty prowizji (15 tys. zł), czyli łącznie sumę 52.477,45 zł.
A teraz pokażemy jaką kwotę otrzyma kredytobiorca od banku tytułem zwrotu odsetek pobranych po 23 kwietnia 2026 roku. Część odsetek przypadająca na prowizję to 15,79% (15.000 zł prowizji podzielone przez podstawę oprocentowania 95.000 zł). Wyliczyliśmy wcześniej, że suma wszystkich odsetek od kredytu wynosi 37.477,45 zł, zatem odsetki pobrane od prowizji w całym okresie kredytowania wyniosą 5.917,68 zł. Miesięczna kwota odsetek pobieranych od prowizji to 70,44 zł (5.917,68 zł podzielone na 84 raty). Za okres 6 miesięcy, które upłynęły od wydania wyroku TSUE, kredytobiorca otrzyma więc od banku automatyczny zwrot w wysokości 422,64 zł.
Taką dysproporcję widać także w praktyce. – Od kiedy banki rozsyłają informacje o zwrotach, trafia do nas wiele zapytań od osób, które takie wiadomości otrzymały. W przeważającej większości przypadków okazuje się, że ich umowy zawierają dość poważne błędy, kwalifikujące je do skorzystania z sankcji kredytu darmowego – podkreśla mec. Sosnowski.
Jak dodaje, to, co banki oddają dziś z własnej inicjatywy, ma się nijak do realnej stawki. – Kwoty zwracane przez banki to jedynie nieznaczny ułamek tego, co kredytobiorcy mogą odzyskać z tytułu sankcji kredytu darmowego. Bank oddaje odsetki od prowizji za kilka miesięcy, a po skutecznym skorzystaniu z sankcji konsument zwraca wyłącznie pożyczony kapitał, bez odsetek, prowizji i pozostałych kosztów kredytu.
Na koniec zostawiamy czytelników z retorycznym pytaniem: czy warto zadowolić się kwotą kilkuset złotych, czy powalczyć o 50 tys. zł lub więcej tytułem SKD?
Uczciwie informujemy, że droga do odzyskania od banku dużych pieniędzy może być niełatwa. Banki na ogół dobrowolnie nie uwzględniają składanych przez konsumentów oświadczeń o SKD. Dlatego kolejnym etapem jest złożenie do sądu pozwu przeciwko bankowi. Według danych z końca czerwca br. w sądach było już 34 tys. pozwów o SKD a banki otrzymały ok. 120 tys. reklamacji, które niebawem mogą przełożyć się na pozwy sądowe. Należy więc zakładać, że czas oczekiwania na wyrok sądu wydłuży się. Dlatego warto pospieszyć się z analizą swojej umowy kredytowej i z podjęciem dalszych kroków w walce o SKD.
Mec. Sosnowski uważa, że akcja informacyjna banków może przynieść im skutek odwrotny do zamierzonego. – Kampania zwrotów wywoła duże zainteresowanie. Każdy, kto dostaje od banku wiadomość o nagłym zwrocie pieniędzy, zastanawia się, co jest nie tak z jego umową, i znacznie chętniej ją analizuje. A kiedy ludzie widzą oczywiste błędy i kwoty, które mogą odzyskać, zajmują się tematem na poważnie. Spodziewam się, że te kilkaset złotych zwrotu przełoży się na wyraźny wzrost liczby oświadczeń o sankcji kredytu darmowego i pozwów – prognozuje prawnik.
Podsumowanie
Posiadacze kredytów i pożyczek konsumenckich otrzymują teraz od banków wiadomości w sprawie zwrotu części odsetek pobranych od skredytowanych kosztów. Banki nie zamierzają dobrowolnie zwracać całości nieprawnie pobranych odsetek, ale chcą wykpić się drobnymi kwotami, rzędu 400-500 zł.
Wiadomości od banków (m.in. SMS-y, e-maile) mogą pomóc kredytobiorcom w walce o Sankcję Kredytu Darmowego, czyli o zwrot całości odsetek i kosztów pozaodsetkowych (np. prowizji, opłat, składek ubezpieczeniowych). Banki same przyznają się w tych wiadomościach, że – wbrew przepisom prawa – pobierały odsetki od kosztów, co TSUE uznał za nielegalną praktykę. Bardzo często prowadziło to do błędnego wskazania w umowie RRSO i całkowitego kosztu kredytu, co z kolei jest przesłanką do zastosowania SKD.
Możliwe do odzyskania kwoty z tytułu SKD są wielokrotnie wyższe niż to, co dobrowolnie oddają banki (tak jak w naszym przykładzie 52,4 tys. zł tytułem SKD vs. 422 zł zwrotu od banku). Osoby, które dostały wiadomości od banków powinny przeanalizować swoją umowę pod kątem SKD – najlepiej z doświadczonym prawnikiem z kancelarii specjalizującej się w sporach konsumentów z bankami.