
W sprawach przeciwko bankom o klauzule zmiennego oprocentowania kluczowa okazać się może rola biegłych sądowych z dziedziny ekonomii – to jeden z najważniejszych wniosków płynących z wyroku TSUE w sprawie C-471/24. Trybunał uznał, że sądy krajowe nie mają prawa kontrolować samego wskaźnika WIBOR pod kątem jego uczciwości, nie mogą też poddawać takiej kontroli metodologii jego wyznaczania. Orzekł jednak, że sama klauzula zmiennego oprocentowania oparta o ten wskaźnik jak najbardziej może być przedmiotem sądowej analizy – jest zatem zupełnie jasne, że kredytobiorcy złotowi mogą podejmować próby rewizji postanowień umownych określających zasady, którymi rządzi się zmienna stopa procentowa, pod kątem ich uczciwości. Eksperci nie mają złudzeń: choć ostateczna decyzja w sprawie „wiborowej” należy do sądu, to jest mało prawdopodobne, by ten postanowił ją podjąć bez poznania opinii biegłego sądowego z dziedziny ekonomii i finansów. Cel? Sprawdzenie, czy konsument, na podstawie treści umowy i załączonych dokumentów, mógł w ogóle samodzielnie ocenić zakres ciążącego na nim zobowiązania. Czy banki zdadzą przed sądami taki test? I co się stanie, jeśli go obleją?
Z tekstu dowiesz się:
- Jak mogą przebiegać sprawy sądowe przeciwko klauzulom zmiennego oprocentowania po wyroku TSUE z 12 lutego 2026 roku
- Jaką rolę odgrywa biegły sądowy z dziedziny ekonomii i finansów w sprawie, w której spór toczy się o hipoteczny kredyt złotowy oparty na WIBORze
- Czy reforma wskaźników referencyjnych może utrudnić kredytobiorcom złotowym dochodzenie roszczeń w sądach
- Czy roszczenia „wiborowe” wszystkich kredytobiorców złotowych będą miały dokładnie takie same szanse utrzymania się przed sądem? A może decydować będzie… data zawarcia umowy?
W sprawach „wiborowych” nie chodzi już o sam WIBOR. Osią sporu jest sposób wypełnienia obowiązków informacyjnych wobec kredytobiorcy
Gdybyśmy mieli wskazać największy tegoroczny sukces PR-owy sektora bankowego, bez zastanowienia postawilibyśmy na przejęcie kontroli nad medialną narracją wokół wyroku C-471/24. Wyrok Trybunału, wydany 12 lutego 2026 roku, wcale nie był korzystny dla banków: choć unijni sędziowie orzekli, że WIBOR, uznany jako jeden z kluczowych wskaźników w UE, nie może być badany przez krajowe sądy pod kątem uczciwości, to dopuścili możliwość poddawania analizie samej klauzuli zmiennego oprocentowania powiązanej z tym wskaźnikiem. Warunkiem dopuszczenia takiej kontroli jest jednak niespełnienie przez klauzulę wymogu przejrzystości.
Krótko mówiąc, sąd nie będzie sprawdzał, czy WIBOR był podatny na manipulacje i czy administrator wskaźnika zarządzał nim w sposób niebudzący wątpliwości. W obszarze zainteresowania sądów będzie natomiast to, jak banki realizowały ciążące na nich obowiązki informacyjne, związane z ryzykiem zmiennej stopy procentowej. W szczególności sprawdzać będą, czy konsument pozyskał od banku wszystkie informacje pozwalające mu na określenie faktycznego zakresu zobowiązania i samodzielną ocenę opłacalności takiej umowy (np. celem porównania oferty banku X z ofertą banku Y).
Sektor bankowy uruchomił po tym wyroku tak ogromną machinę propagandową, że dziś największe media w kraju, poruszając wątek sprawy C-471/24, piszą o niej jako o zwycięstwie przedstawicieli rynku finansowego nad roszczeniami konsumentów. Czy tak jest w istocie? Oczywiście nie. Szeroko zakrojona kampania dezinformacyjna zrobiła jednak swoje: liczba nowych powództw o WIBOR spada, o czym świadczą dane ze sprawozdań finansowych za I półrocze 2026.
Na koniec II kwartału 6 giełdowych banków (PKO BP, mBank, Millennium Bank, ING Bank Śląski, BNP Paribas i BOŚ Bank) miało w sądach łącznie 2293 sprawy przeciwko klauzulom „wiborowym”. Kwartalna dynamika przyrostu wyniosła 16,3 proc., podczas gdy w I kwartale wskaźnik ten wyniósł 23,2 proc. Liderem zestawienia jest PKO BP – na koniec czerwca podmiot miał 1070 spraw w sądach. Pierwsze miejsce na podium nie powinno być w tym przypadku zaskoczeniem: PKO BP występował w charakterze pozwanego w sprawie C-471/24. Drugie miejsce dość nieoczekiwanie należy do ING Banku Śląskiego, który ma 360 spraw w sądach. Ten podmiot nie miał do tej pory większego problemu z roszczeniami klientów: ominął go kryzys frankowy, a jego nazwa nieczęsto pada w przypadku spraw spornych o sankcję kredytu darmowego.
Banki, bardziej niż pojedynczej przegranej w kraju, obawiają się skierowania kolejnych pytań prejudycjalnych do TSUE?
Banki, informując w swoich raportach finansowych o toczących się przeciwko nim sprawach o klauzule zmiennego oprocentowania, dają do zrozumienia, że linia orzecznicza sądów jest dla nich jednoznacznie korzystna. To zrozumiałe – podmioty prężą muskuły, próbując zniechęcić swoich potencjalnych przeciwników do wchodzenia na drogę sądową. Każdy nowy pozew generuje nowe ryzyko – nie chodzi tu nawet o ryzyko przegranej, o której informować będą największe media ekonomiczne w kraju. Główna obawa wiąże się z tym, że sąd krajowy zdecyduje się na zawnioskowanie do TSUE o wydanie orzeczenia w trybie prejudycjalnym.
Obecnie przed Trybunałem toczy się kilka spraw odnoszących się do kredytów „wiborowych”, z których dwie (C-586/25 i C-630/25) dotyczą umów PKO Banku Polskiego, trzecia natomiast jest z portfela BNP Paribas (C-607/25). Sądy odsyłające pytają w tych sprawach między innymi o umowy zawarte przed wejściem w życie rozporządzenia BMR (a więc pochodzące z okresu, w którym WIBOR nie miał jeszcze statusu kluczowego wskaźnika), o obowiązki informacyjne banku względem konsumenta, a także o uczciwość klauzuli opartej o konstrukcję WIBOR plus marża w przypadku braku zagwarantowanej prawem górnej granicy wzrostu zarówno samego wskaźnika, jak i marży.
Umowa umowie nierówna, czyli od kiedy WIBOR podlega ścisłej ochronie
Na chwilę obecną wydaje się, że najwięcej namieszać może wyrok w sprawie C-586/25, w której spór toczy się o umowę podpisaną przed wejściem w życie unijnego rozporządzenia BMR. Zdaniem ekspertów prawnych, w przypadku takich umów banki nie mogą liczyć na ochronę roztoczoną nad wskaźnikiem WIBOR, będącą skutkiem wyroku C-471/24. W okresie sprzed obowiązywania BMR WIBOR był wskaźnikiem zarządzanym przez podmiot prywatny, nieuregulowanym powszechnie obowiązującymi przepisami prawnymi i niepodlegającym zinstytucjonalizowanej kontroli. Pozwolenie krajowym sądom na analizowanie metodologii wskaźnika, a także jego podatności na manipulacje, byłoby potężnym ciosem w sektor bankowy.
Po wyroku C-471/24 prawnicy zaczęli zatem dzielić umowy kredytowe na te zawarte przed i po uszczelnieniu systemu. Co warte podkreślenia, nie istnieje jedna sztywna granica wyznaczająca moment, w którym WIBOR stał się „teflonowy”. Unijne rozporządzenie BMR, regulujące zasady tworzenia i stosowania wskaźników w UE, weszło w życie 1 stycznia 2018 roku, jednak aż do grudnia 2020 roku wskaźnik WIBOR był zarządzany przez podmiot nieposiadający oficjalnego zezwolenia Komisji Nadzoru Finansowego na administrowanie nim. O tym, który moment będzie kluczowy dla „włączenia” ochrony wskaźnika, zdecyduje najprawdopodobniej TSUE – a na to trzeba czasu.
Obowiązki informacyjne banku a rola biegłego sądowego w sprawie o klauzule zmiennego oprocentowania
Wróćmy jednak do obecnego stanu wiedzy na temat WIBORu. Obecnie stawka (w umowach zawartych po wejściu w życie BMR) jest pod parasolem ochronnym, ale tej ochrony nie rozciągnięto na same klauzule zmiennego oprocentowania. Tu warto zaznaczyć, że bank nie ma dowolności w tworzeniu procedur informacyjnych, które będzie stosował w relacji z konsumentem. Banki muszą przestrzegać zarówno ustawy Prawo Bankowe, jak i pochodzącej z 2017 roku ustawy o kredycie hipotecznym, stanowiącej implementację unijnej dyrektywy 2014/17/UE. Szczególną rolę odgrywają obowiązki informacyjne, które bank powinien spełnić jeszcze przed zawarciem umowy z klientem – chodzi tu o Europejski Znormalizowany Arkusz Informacyjny (ESIS), który jest dokumentem o uregulowanej prawnie strukturze, niezbędnym do okazania konsumentowi na etapie przedkontraktowym. ESIS zawiera między innymi informację o wysokości RRSO, symulację kosztów, a także różne scenariusze wzrostu stopy oprocentowania, pozwalające konsumentowi zrozumieć, jak ten wzrost przekłada się na wysokość raty kredytu.
Zakres obowiązków informacyjnych jest bardzo szeroki i, co niezwykle istotne, obowiązki te muszą zostać spełnione rzetelnie, tj. w taki sposób, by przeciętny konsument był w stanie zrozumieć, co bank ma mu do przekazania. Informacje zawarte w umowie powinny mieć charakter jednoznaczny: priorytetem jest, by w oparciu o przekazane dane klient był w stanie wyliczyć zarówno ratę swojego kredytu, wysokość odsetek, jak również całkowitą kwotę do zapłaty. Sprawdzenie, czy dokumentacja kredytowa spełnia to kryterium, jest zadaniem dla biegłego sądowego z dziedziny ekonomii i finansów.
Przeprowadzenie przez sąd dowodu z opinii biegłego nie jest niczym nowym w sprawach przeciwko bankom. Znamy to doskonale ze spraw frankowych, w których rola biegłego koncentrowała się przede wszystkim wokół wyliczenia wysokości faktycznego roszczenia przysługującego stronom. Ale nie tylko: biegli w tych sprawach analizują również same mechanizmy waloryzacyjne, stanowiące oś kwestionowanej umowy.
W przypadku złotowych kredytów hipotecznych na stopie zmiennej rola biegłego będzie jeszcze większa, celem stanie się bowiem sprawdzenie, czy na podstawie udostępnionych konsumentowi danych dało się w ogóle oszacować wartość zobowiązania, a zatem i ekonomiczne skutki zawarcia umowy na proponowanych przez przedsiębiorcę warunkach.
Znany ekonomista proponuje poddanie postanowień umownych testowi biegłego. Na czym ten test miałby polegać?
Na których kwestiach bank ma największe szanse „wyłożyć się” w sądzie? Ciekawy głos w dyskusji na ten temat przedstawił na łamach Dziennika Gazety Prawnej ekonomista Krzysztof Szymański. Ekspert zwrócił uwagę na kalendarz zmian stopy oprocentowania, który, zgodnie z wytycznymi ustawodawcy, powinien być elementem umowy.
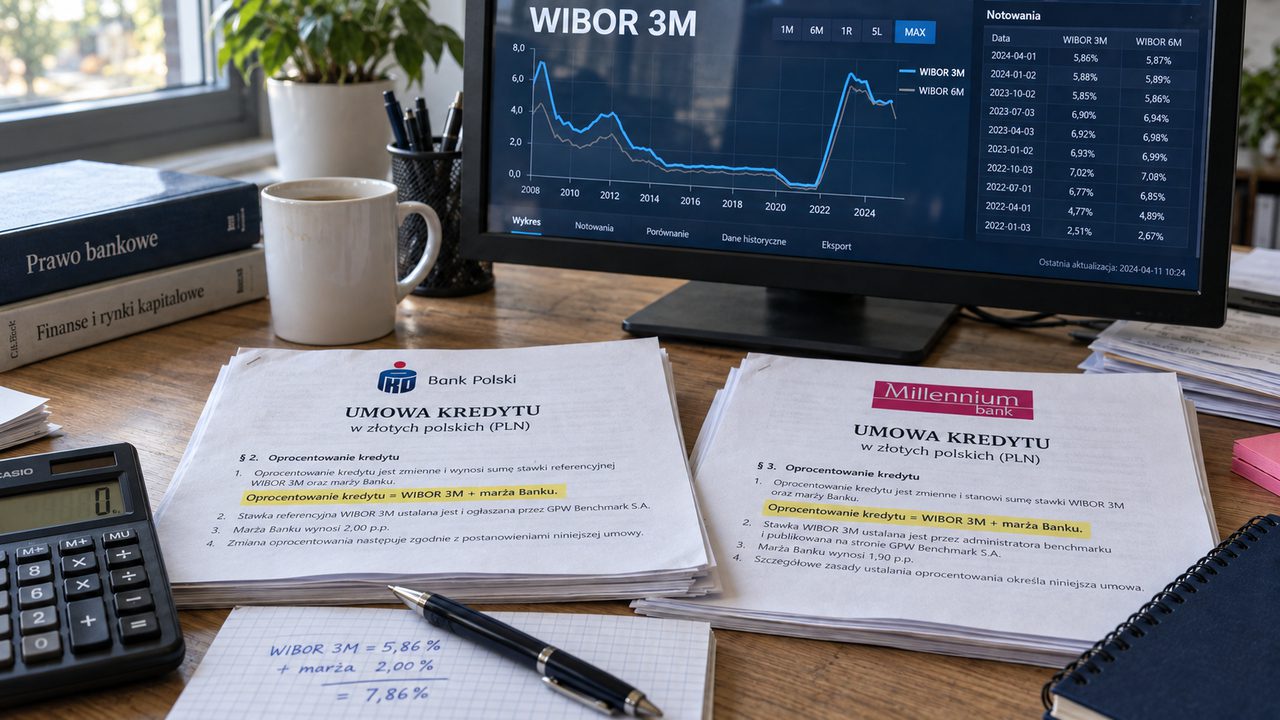
Celem sprawdzenia, czy klauzula została sformułowana w sposób jednoznaczny (a zatem czy spełnia wymóg przejrzystości – przyp.red.), ekonomista proponuje test biegłego. Opiera się on o założenie, że biegły otrzymuje umowę wraz z regulaminem, historyczne notowania wskaźnika WIBOR oraz daty i kwoty samych wypłat, wpłat i nadpłat. Biegły nie dostaje do wglądu harmonogramów, zaświadczeń oraz własnych wyliczeń banku – jego celem jest odtworzenie dla poszczególnych okresów wysokości oprocentowania, raty oraz jej części odsetkowej i kapitałowej.
Jak wskazuje Krzysztof Szymański, możliwe są w takim przypadku trzy wyniki. W przypadku gdy wynik pokrywa się z kwotami, które pobrał bank, klauzula przechodzi test przejrzystości. Jeżeli uzyskane przez biegłego wyliczenie jest jednoznaczne, ale różni się od kwot pobranych przez bank, mamy do czynienia z problemem z wykonaniem umowy i z roszczeniem o zwrot nadpłaty. Roszczenie to jest w takim przypadku niezależne od oceny abuzywności. W trzecim wariancie dokonanie obliczeń przez biegłego w oparciu o udostępniony mu materiał jest niemożliwe, względnie do dokonania obliczeń biegły musi przyjąć założenia niewystępujące w umowie. Efekt to powstanie kilku różnych wyników, które świadczy o tym, że postanowienie nie zostało sformułowane w sposób jednoznaczny.
Za kluczowy uznajemy ten fragment wypowiedzi ekonomisty:
„Umowę kredytu warto traktować jak algorytm: przy tych samych danych wejściowych powinna zawsze dawać ten sam wynik. Jeśli dwóch rzetelnych biegłych z tą samą umową i tymi samymi notowaniami dochodzi do różnych rat, trudno twierdzić, że mechanizm opisano jasno”
O tym, że test nie jest wyłącznie teorią, ma zdaniem Szymańskiego świadczyć sprawa II Ca 489/23, rozsądzona przez Sąd Okręgowy we Wrocławiu.
Sądy krajowe vs. kredyty złotowe na zmiennej stopie. Dwie sprawy, w których o wygranej kredytobiorcy zaważyła rola biegłego
7 sierpnia 2024 roku sąd stwierdził nieważność umowy kredytu złotowego, zmienionej aneksem na kredyt frankowy. W sprawie tej został przeprowadzony dowód z opinii biegłego, z której wynikało, że Credit Agricole w pierwotnej umowie kredytu złotowego uzależnił oprocentowanie nie tylko od wskaźnika WIBOR, ale również od tajemniczego „współczynnika zmiany”, który był jednostronnie ustalany przez kredytodawcę i publikowany w stworzonej przez niego tabeli oprocentowania. Dla sprawy kluczowe stało się to, że umowa nie precyzowała, w jaki sposób ów współczynnik zmiany był ustalany.
W tym miejscu warto naszym zdaniem przypomnieć jeszcze jedną, nieco starszą sprawę, której sygnatura to I C 1139/16. Spór toczył się z powództwa banku PKO BP, który domagał się od swojej klientki zapłaty 155.289,48 zł. Roszczenie powstało wskutek wypowiedzenia przez bank umowy (kredytobiorczyni spłacała swój kredyt nieregularnie, w końcu całkowicie zaprzestała spłaty) i postawienia pozostałej do spłaty kwoty w stan natychmiastowej wymagalności. Kredytobiorczyni udała się po pomoc do Kancelarii Sosnowski Adwokaci i Radcowie Prawni, znanej z prowadzenia spraw przeciwko bankom, głównie tych frankowych.
Eksperci prawni z kancelarii przeanalizowali umowę pod kątem występowania w niej nieuczciwych warunków. Analiza wykazała solidne podstawy do podjęcia sądowej walki z bankiem. W niniejszej sprawie Sąd Okręgowy w Siedlcach powołał biegłego z dziedziny rachunkowości, który potwierdził wątpliwości prawników pozwanej. PKO BP nie tylko „żonglował” oprocentowaniem i kwotą zadłużenia kredytobiorczyni: naliczał ponadto dodatkowe koszty, o których klientka podmiotu nie miała pojęcia. Efekt to oddalenie powództwa banku – wypowiedzenie umowy okazało się nieskuteczne. Wyrok w sprawie zapadł 27 marca 2018 roku.
Nie można wykluczyć, że podobnych przypadków będzie przybywać. Wciąż niekorzystne orzecznictwo sądów krajowych w sprawach klauzul zmiennego oprocentowania zniechęca do procesowania się tych kredytobiorców, którzy nie mają większych problemów ze spłatą swojej hipoteki. Sytuacja wygląda inaczej w przypadku osób, które z różnych względów popadły w zadłużenie wobec banku, w wyniku czego bank wypowiedział umowę, a następnie, na drodze pozwu, upomniał się o zapłatę. Dla kredytobiorcy, który znajdzie się w takim położeniu, próba zakwestionowania umowy ze względu na niedopełnienie przez przedsiębiorcę obowiązków informacyjnych może być ostatnią deską ratunku przed licytacją komorniczą. To z kolei prowadzi do wniosku, że wyrok TSUE z 12 lutego 2026 roku generuje po stronie banków nowe ryzyko: pozew o zapłatę skierowany wobec dłużnika może skutkować kontrroszczeniem, którego żaden kredytodawca otrzymać by nie chciał.
Sprawy „wiborowe” w cieniu reformy wskaźników referencyjnych. Czy POLSTR zmieni zasady gry?
Jak doskonale wiemy, trwają zaawansowane prace nad reformą wskaźników referencyjnych, której skutkiem ma być zastąpienie WIBORu wskaźnikiem nowego typu – POLSTR. W nowo zawieranych umowach kredytowych WIBOR będzie obecny tylko do końca 2026 roku, natomiast w tych już obowiązujących do końca 2036 roku. Czy sama reforma wskaźników referencyjnych może uchronić banki przed roszczeniami kredytobiorców wywodzonymi z niedopełnienia obowiązków informacyjnych i niedochowania wymogu przejrzystości? Jak się okazuje, podmiana wskaźnika może jeszcze bardziej skomplikować sytuację w sektorze.
Jak wskazuje Krzysztof Szymański w tekście opublikowanym w DGP, POLSTR jest wskaźnikiem wyliczanym na podstawie już zawartych transakcji, z kolei WIBOR „patrzy wprzód”. Powołując się na słowa Tadeusza Białka z ZBP, będącego przewodniczącym Narodowej Grupy Roboczej, ekonomista wskazuje, że w nowych kredytach przeważać będzie najprawdopodobniej wariant jednomiesięczny. Efekt? Aktualizacja oprocentowania kredytu będzie miała miejsce raz w miesiącu, a nie zaś raz na kwartał, co sprawi, że „kalendarz odsetkowy stanie się jeszcze bardziej techniczny”.
PODSUMOWANIE:
- Po 12 lutego 2026 roku (czyli po wyroku TSUE w sprawie C-471/24) prawnicy konsumentów są zmuszeni do budowania dwóch różnych argumentacji na potrzeby spraw spornych o złotowe hipoteki oparte o WIBOR. Czynnikiem decydującym o doborze strategii procesowej będzie moment zawarcia umowy
- Na chwilę obecną jasne jest, że umowy, które weszły w życie, gdy WIBOR miał już status kluczowego wskaźnika referencyjnego w rozumieniu BMR, mogą być kwestionowane jedynie przez wzgląd na niedopełnienie przez bank obowiązków informacyjnych, a nie z uwagi na domniemaną niemiarodajność wskaźnika
- W sprawach WIBORu polscy konsumenci nie mogą liczyć na „automatyzmy” znane ze spraw frankowych. Każdy przypadek sporny podlega ścisłej, indywidualnej kontroli, a sądy będą najprawdopodobniej korzystać z wiedzy biegłych sądowych, celem ustalenia, czy bank dopełnił ciążące na nim obowiązki informacyjne oraz czy został dochowany wymóg przejrzystości
- Jeżeli w wyniku testu przeprowadzonego przez biegłego okaże się, że konsument nie miał możliwości samodzielnego wyliczenia wysokości raty, proporcji pomiędzy jej częścią odsetkową oraz kapitałową, a także nie zyskał od banku wiedzy o tym, od czego zależy zmiana wysokości oprocentowania, może to świadczyć o tym, że wymóg przejrzystości nie został zachowany, a sama treść umowy powinna zostać poddana sądowej kontroli pod kątem abuzywności.