
Niedawno informowaliśmy, że Pekao S.A. w swoim sprawozdaniu finansowym za I półrocze sugerował możliwość wprowadzenia rozwiązań sektorowych w obszarze sankcji kredytu darmowego. Nie musieliśmy długo czekać na pierwsze działania świadczące o tym, że władze banku miały rację. Na początku tego tygodnia Związek Banków Polskich obwieścił, że uważa za zasadne zaprzestanie naliczania odsetek od skredytowanych kosztów kredytu. ZBP nie kryje, że tak jednoznaczny publiczny komunikat jest powiązany z wyrokiem TSUE z 23 kwietnia 2026 roku (C-744/24). Nie jest jednak tak, że Związek wprost przyznaje, iż banki myliły się, pobierając odsetki od prowizji. Czego powinni się teraz spodziewać polscy kredytobiorcy gotówkowi ze strony sektora? Czy to już ten moment, w którym banki zaczną ratować się przed sankcją kredytu darmowego wdrażaniem programów ugodowych?
Z tekstu dowiesz się:
- Jakie rozwiązania sektorowe zapowiada ZBP w swoim komunikacie, datowanym na 15 września 2026 roku
- Kogo obejmą proponowane rozwiązania, a kto nie może liczyć na dogadanie się z bankiem na etapie przedprocesowym
- Na co bardziej niż kiedykolwiek powinni teraz uważać konsumenci spłacający pożyczki i kredyty nieobciążone hipoteką.
Związek Banków Polskich zachęca banki do zaprzestania naliczania odsetek od skredytowanych kosztów – czemu ma to służyć?
O Związku Banków Polskich można powiedzieć wiele, ale na pewno nie sposób posądzić jego przedstawicieli o adekwatne reakcje w obliczu nagłych kryzysów. Unijny wyrok C-744/24, negujący legalność praktyki polegającej na pobieraniu odsetek od skredytowanych kosztów kredytu, zapadł 23 kwietnia 2026 roku. Tymczasem ZBP potrzebował niemal pięciu miesięcy, by przyznać, że zasadnym jest dostosowanie się do wskazówek Trybunału i zaprzestanie naliczania nadmiarowych odsetek.
Bezpośrednio po unijnym wyroku ZBP wydał komunikat, w którym próbował zaklinać rzeczywistość. Związek w swoim komentarzu do unijnego orzeczenia nie tylko przekonywał, że nie otwiera ono drogi do zastosowania sankcji kredytu darmowego: twierdził wręcz, że skrytykowana przez TSUE praktyka nie stanowi naruszenia obowiązków informacyjnych, w związku z czym nie ma w jej przypadku podstaw do zastosowania SKD. Co więcej, ZBP wyeksponował ten fragment wyroku, z którego wynika, że zamiast pobierać odsetki od skredytowanych kosztów, kredytodawca może zastosować proporcjonalnie wyższą stopę oprocentowania.
Przez laika informacja ta mogła wręcz zostać zrozumiana tak, że banki mają teraz prawo do „naprawienia” umów poprzez zaprzestanie naliczania odsetek od skredytowanych kosztów i jednocześnie zwiększenie stopy oprocentowania kredytu. Interpretacja taka byłaby oczywiście błędna – bank owszem, może stosować taką konstrukcję, ale w nowych umowach. Te, które zostały już „zainfekowane” nieuczciwym warunkiem, nie są możliwe do oczyszczenia, a przynajmniej nie bez jednoznacznej zgody konsumenta na zmianę postanowień umownych.
Wobec powyższego, po – jak się domyślamy – licznych konsultacjach z ekspertami prawnymi, ZBP postanowił zmienić swoje podejście i jednoznacznie przyznać, że banki powinny zaprzestać stosowania opisywanej praktyki. Przekaz ten medialnie nie robi już takiego wrażenia, jakie mógłby wywrzeć jeszcze kilka miesięcy wcześniej. W międzyczasie większość banków komercyjnych podjęła pierwsze kroki celem dostosowania się do nowych reguł gry, wyznaczonych w Luksemburgu:
- mBank i Millennium Bank jeszcze w wakacje poinformowały o zaprzestaniu naliczania i pobierania odsetek od skredytowanych kosztów, a momentem wdrożenia nowej praktyki jest 23 kwietnia 2026 roku (dzień wyroku TSUE)
- PKO BP na początku września poinformował o tym, że zamierza automatycznie rozliczać się z klientami z odsetek od skredytowanych kosztów, które zostały pobrane po wyroku Trybunału
- Alior Bank, Pekao S.A. i VeloBank niemal natychmiast po wyroku Trybunału zaczęły częściowo uwzględniać reklamacje składane przez kredytobiorców w przedmiocie odsetek od skredytowanych kosztów. Wszystkie trzy banki nie znajdują podstaw do objęcia reklamowanych umów sankcją kredytu darmowego. Są jednak gotowe oddać to, co pobrały w nadmiarze.
Prawnicy, pytani o bieżącą strategię przedstawicieli sektora, stanowiącą odpowiedź na wyrok TSUE, są zgodni co do tego, że proponowane kredytobiorcom zwroty mają się nijak do faktycznych korzyści, o które konsumenci mogą zawalczyć zarówno na etapie przedprocesowym, jak i w sądach. Rozsądny konsument, spłacający swój kredyt gotówkowy już od kilku lat, nie zadowoli się rozliczeniem nikłej części nadmiarowych odsetek, pobranych od 23 kwietnia. Klienci, którym bank skredytował prowizję czy składkę na ubezpieczenie, a następnie pobrał z tego tytułu odsetki, mają pełne prawo do odzyskania wszystkich nienależnie pobranych kwot. Co więcej, jeśli pójdą do sądu, istnieje realna szansa na pozbawienie banku jakiegokolwiek zarobku na takiej umowie. W tym kontekście propozycje banków jawią się wręcz jako zaliczka, a nie jako faktyczne rozliczenie.
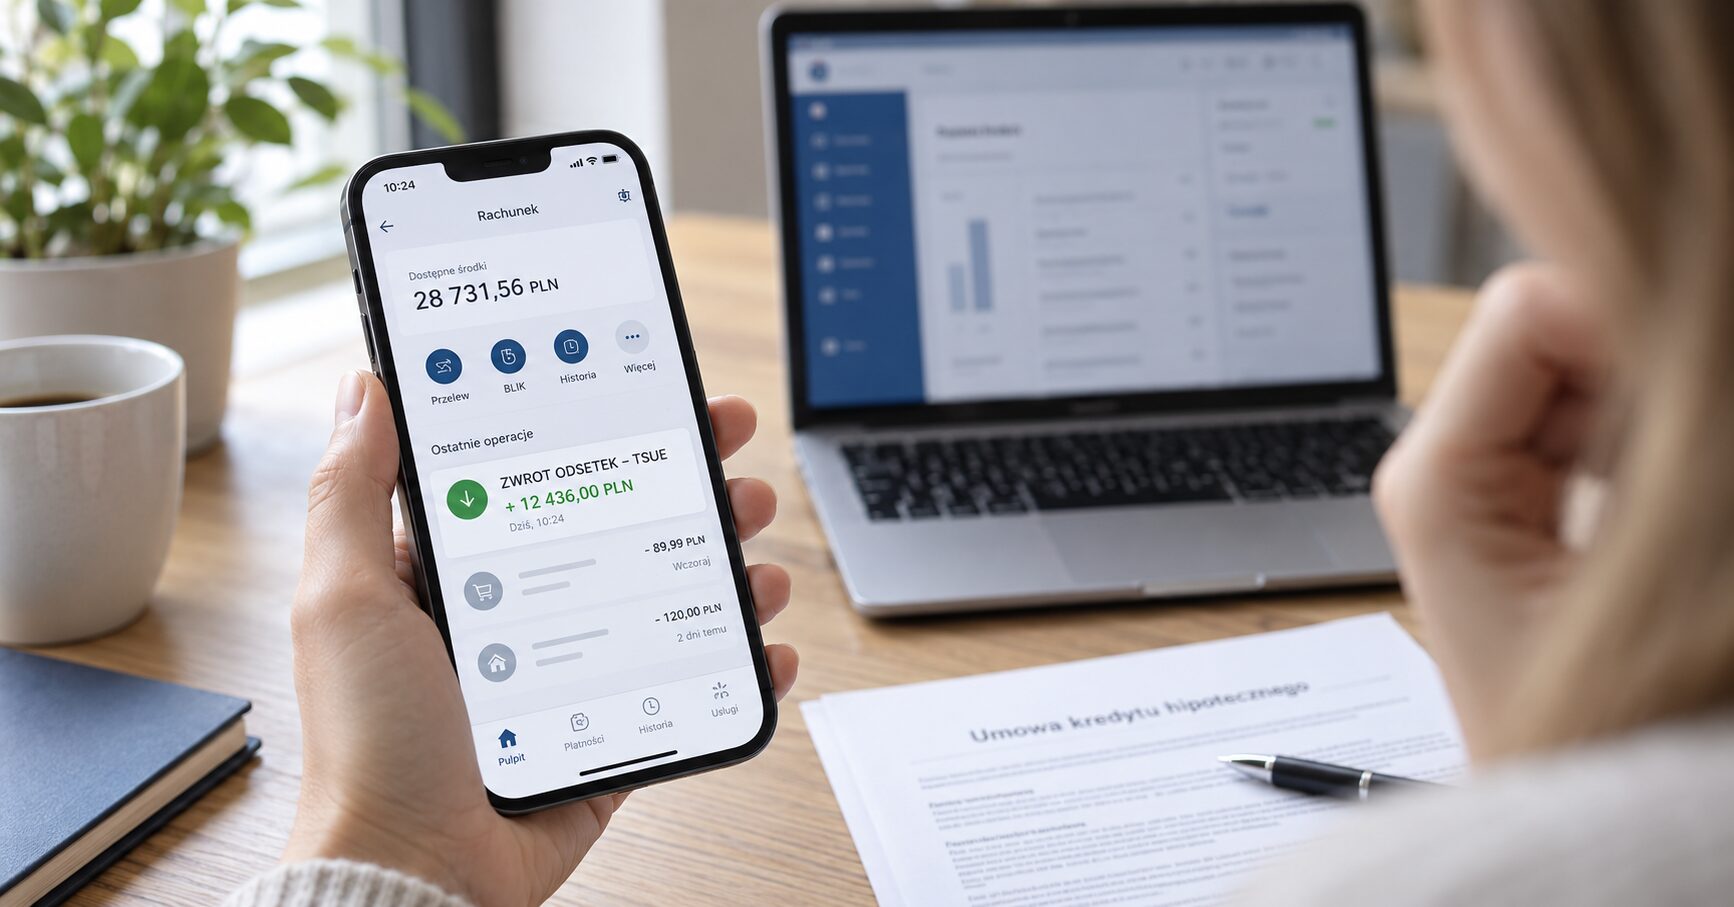
Na to, jak kredytobiorca powinien odczytać taki przelew, zwraca uwagę adwokat Jacek Sosnowski, którego kancelaria prowadzi kilka tysięcy spraw przeciwko bankom.
– Jeżeli ktoś zobaczy na swoim rachunku przelew od banku opisany jako „zwrot odsetek w związku z wyrokiem TSUE” albo podobnie, nie powinien traktować tego jako zamknięcia tematu. Nie ma znaczenia, czy to 30 zł, 300 zł czy tysiąc złotych. Taki przelew to pierwszy sygnał, że umowa została skonstruowana w sposób, który nie wytrzymał konfrontacji z prawem unijnym – mówi adwokat Jacek Sosnowski z Kancelarii Sosnowski Adwokaci i Radcowie Prawni.
Jak tłumaczy, bank rozlicza w ten sposób wyłącznie fragment problemu.
– Zwracane są odsetki od skredytowanych kosztów pobrane po 23 kwietnia, czyli za kilka miesięcy. Tymczasem jeżeli w umowie doszło do naruszenia ustawy o kredycie konsumenckim, kredytobiorcy może przysługiwać sankcja kredytu darmowego, a więc zwrot wszystkich odsetek i prowizji za cały okres umowy. W typowym kredycie gotówkowym to nie są dziesiątki złotych, tylko kilkanaście lub kilkadziesiąt tysięcy. Dlatego każdy, kto otrzymał taki zwrot, powinien sprawdzić swoją umowę i skonsultować ją z prawnikiem, zanim uzna sprawę za załatwioną – dodaje.
ZBP nieudolnie tłumaczy, dlaczego banki stosowały praktykę niezgodną z wykładnią prawa UE. Odpowiedzialność leży po stronie KNF?
Wróćmy jeszcze na moment do komunikatu ZBP z 15 września. Związek Banków Polskich wprawdzie radzi bankom, by zaczęły dostosowywać się do wyroku TSUE, nie zamierza jednak przyznawać, że sektor jest odpowiedzialny za wprowadzenie do obrotu prawnego nieuczciwych umów. W komunikacie czytamy:
„Przed wydaniem wyroku, oprocentowanie części kredytu przeznaczonej na pokrycie pozaodsetkowych kosztów kredytów było realizowane przez banki zgodnie z ustawą o kredycie konsumenckim, stanowiskami organów nadzorczych oraz utrwaloną linią orzeczniczą.”
W tym zdaniu zgadza się jedno: Komisja Nadzoru Finansowego rzeczywiście w żaden sposób nie negowała praktyki doliczania skredytowanych kosztów do podstawy oprocentowania. Wadliwy sposób obliczania RRSO znalazł się nawet w jednej z broszur informacyjnych wydawanych przez KNF, a datowanej na 2021 rok. Nie dziwi więc, że ZBP postanowił chwycić się tego argumentu celem zbudowania narracji o niewinnych bankowcach. Podobnie jak nie wzbudza zaskoczenia to, z jak dużą rezerwą Nadzór Finansowy podchodzi do istniejącej w polskim prawie sankcji, przewidzianej za naruszenia ustawy o kredycie konsumenckim.
Opinia KNF na ten temat jest znana i była już wielokrotnie cytowana przez media ekonomiczne. Nadzór postrzega sankcję jako źródło ryzyka dla sektora finansowego, uważa też, że implementacja dyrektywy CCD2 do polskiego prawa stwarza dobrą okazję do przemyślenia zarówno sensu, jak i sposobu konstrukcji tej sankcji. Wg KNF, w przypadku braku możliwości uczynienia sankcji proporcjonalną, zasadnym wydawać się może rezygnacja z niej.
Wiemy już, jakie podejście do tego tematu ma Komisja Nadzoru Finansowego. A co z wcześniejszym orzecznictwem, na które powołuje się ZBP w komunikacie?
TSUE już w 2016 roku dawał bankom znać, by uważały, co wliczają w całkowitą kwotę kredytu
Czy, zgodnie z tym, co twierdzi ZBP, możemy mówić o utrwalonej linii orzeczniczej, świadczącej na korzyść banków? Absolutnie nie. Nie zapominajmy, że jako państwo członkowskie UE, Polska jest zobowiązana stosować się do wyroków TSUE. Tymczasem w kwietniu 2016 roku Trybunał wydał wyrok w sprawie C-377/14, w którym orzekł, że całkowitą kwotę kredytu należy rozumieć jako odnoszącą się do sumy kwot rzeczywiście udostępnionych przez kredytodawcę konsumentowi.
Z wyroku wynika, że do całkowitej kwoty kredytu nie można doliczać kwot, których konsument nie otrzymał do swojej dyspozycji. A przecież taka praktyka była w Polsce nagminna: banki doliczały kredytowane koszty do całkowitej kwoty kredytu, powiększając w ten sposób podstawę oprocentowania kredytu. W efekcie konsument spłacał odsetki od kwot, których nigdy nie otrzymał do swojej dyspozycji.
Argument o „utrwalonej linii orzeczniczej” i przyjętą przez ZBP datę graniczną mec. Sosnowski ocenia sceptycznie.
– Wyrok TSUE nie tworzy nowego prawa, tylko wyjaśnia, jak dyrektywę i implementującą ją ustawę należało rozumieć od początku. Trudno więc przyjąć, że 22 kwietnia pobieranie odsetek od prowizji było prawidłowe, a 23 kwietnia nagle przestało być. Data wyroku jako granica rozliczeń jest wygodna dla banków, ale nie ma umocowania w samym orzeczeniu – ocenia prawnik. Podkreśla, że w tym samym kierunku idzie stanowisko Rzecznika Finansowego, który oczekuje od banków zwrotu również odsetek pobranych przed wyrokiem. – W sądach ta cezura tym bardziej nie będzie miała znaczenia. Sąd bada umowę według stanu z dnia jej zawarcia, a nie z dnia komunikatu ZBP – zastrzega.
Powołując się na potrzebę budowania dobrych relacji z klientami, ZBP rekomenduje bankom, by zaprzestały naliczania odsetek od skredytowanych kosztów zarówno w nowych umowach, jak i w tych, które były aktywne w momencie wydania przez TSUE wyroku C-744/24. Związek proponuje, by banki dokonały na rzecz konsumentów zwrotu nadmiarowych odsetek pobranych od 23 kwietnia br. Jednocześnie ZBP sugeruje bankom, by skierowały do swoich klientów odpowiednią komunikację, dostosowaną do przyjętego przez dany podmiot sposobu rozliczania. Klient powinien otrzymać zaktualizowane informacje dotyczące spłaty zobowiązania, a w stosownych przypadkach również o kwotach podlegających zwrotowi.
Oczywiście komunikatu ZBP nie należy traktować w kategorii nakazu. Związek jedynie podpowiada bankom rozwiązania, które uważa za optymalne, jednocześnie podkreślając, że sposób ich wdrożenia zależy od tych podmiotów.
Komu ZBP nie chce dawać szansy na odzyskanie nienależnie pobranych odsetek?
Uwagę zwraca to, że Związek nie rekomenduje bankom rozliczania się z klientami z odsetek, które zostały nienależnie pobrane przed 23 kwietnia br., jak również z posiadaczami w całości spłaconych umów. Przypominamy, że konsument, który spłacił swój kredyt, ma rok na zgłoszenie bankowi oświadczenia o skorzystaniu z sankcji kredytu darmowego. Po upływie roku od spłaty kredytu jego roszczenie wygasa i skuteczne dochodzenie go przed sądem staje się praktycznie niemożliwe.
Co w takim razie z kredytobiorcami, którzy spłacili swoje umowy niedawno i wciąż mają prawo do złożenia oświadczenia, a następnie do pozwania banku o zapłatę? Cóż, ZBP najwyraźniej uważa, że skłonność ex-kredytobiorców do sądzenia się będzie na tyle niska, że ich roszczenia pozostaną bez większego wpływu na sytuację banków.
Sektor może się jednak rozczarować: z najnowszych statystyk wpływu powództw o SKD wynika, że podejście konsumentów do sądzenia się ulega powolnej, acz zauważalnej zmianie. Owszem, dynamika wpływu wyraźnie wyhamowuje – przyrost nowych spraw wciąż jest znaczny, ale nie robi już takiego wrażenia, jak jeszcze kilka kwartałów temu. Wg aktualnych danych, sektor otrzymał łącznie ok. 34 tys. powództw i 120 tys. reklamacji. Przeciwko giełdowym bankom toczy się ponad 25 tys. spraw w sądach. Konsumenci coraz chętniej pozywają banki i inne instytucje z rynku finansowego we własnym imieniu – świadczy o tym malejący odsetek spraw inicjowanych przez skupy wierzytelności, które do niedawna występowały jako powód w 3 na 4 takie sprawy. Obecnie udział skupów w pozywaniu banków o SKD wynosi ok. 65 proc.
Tempo, w jakim sektor porządkuje umowy, mec. Sosnowski odczytuje jako sygnał ostrzegawczy.
– Banki nie rozliczają się z klientami z dobrej woli. Robią to, bo widzą, że kwestionowanie umów gotówkowych w sądach nabiera tempa, a kredytobiorcy coraz częściej pozywają we własnym imieniu, zamiast sprzedawać roszczenia skupom. Ludzie zaczynają rozumieć, że stawką nie jest kilkadziesiąt złotych odsetek od prowizji, tylko zwrot wszystkich kosztów kredytu – zwraca uwagę adwokat. Jego zdaniem masowe zwroty paradoksalnie przyspieszą ten proces. – Ogromna liczba klientów dostanie teraz przelew opisany „w związku z wyrokiem TSUE” i zacznie pytać, dlaczego bank w ogóle coś oddaje. Sektor sam zwraca w ten sposób uwagę konsumentów na wadę we własnych umowach. Spodziewam się, że w perspektywie kilku kwartałów przełoży się to na wyraźny wzrost liczby pozwów o sankcję kredytu darmowego – prognozuje.
RPO i RF na straży ochrony praw konsumenta: tak bronią polskiego kredytobiorcy przed abuzywnymi praktykami sektora
Co zupełnie naturalnie, konsumenci w swoich sporach z bankami szukają wsparcia w instytucjach publicznych, w tym u Rzecznika Praw Obywatelskich. 14 września 2026 roku RPO przesłał do Komisji Etyki Bankowej ZBP obszerną informację o najważniejszych problemach zgłaszanych przez klientów sektora w skargach otrzymywanych przez jego biuro. Okazuje się, że do Rzecznika Praw Obywatelskich trafia coraz więcej skarg składanych w związku z SKD. Kredytobiorcy nie tylko skarżą się na uchybienia w umowach. Proszą RPO także o wsparcie w toczących się procesach sądowych, jak również w sprawach, które zakończyły się na niekorzyść kredytobiorcy.
Nie jest żadną tajemnicą, że podobne skargi wpływają też do Rzecznika Finansowego, który w grudniu 2025 roku wydał w sprawie SKD ogólne oświadczenie, w którym zawarł istotny pogląd wraz z omówieniem najczęstszych problemów pojawiających się w sporach prowadzonych na tle art. 45 ustawy o kredycie konsumenckim.
Dla banków staje się zupełnie jasne, że mają niewielu sprzymierzeńców w walce o zachowanie dotychczasowego, korzystnego dla nich orzecznictwa. Dlatego jest właściwie pewne, że w nadchodzących miesiącach zrobią wiele, by usunąć ryzyko z jak największej puli aktywnych umów. ZBP rekomenduje, by banki zrezygnowały z naliczania odsetek od skredytowanych kosztów w nowo oferowanych umowach – prawda jest jednak taka, że banki zaprzestały tej praktyki na długo przed wyrokiem TSUE. Dziś gra toczy się o to, co z aktywnymi umowami, zawierającymi wadliwy mechanizm – a tych są miliony. Sam fakt rozliczenia odsetek pobranych od 23 kwietnia br. nie załatwia sprawy.
Konsument wciąż będzie mógł pozwać swojego kredytodawcę o SKD, a zatem bank, mimo posłuchania rad ZBP, nadal pozostanie z aktywnym ryzykiem. Jak temu zaradzić? Cóż, bank może próbować na różne sposoby pozbawić konsumenta możliwości dochodzenia roszczeń przed sądem lub przynajmniej poważnie mu tę możliwość utrudnić. Cel można osiągnąć chociażby dzięki podpisaniu z konsumentem nowej umowy, np. o kredyt konsolidacyjny, wskutek czego poprzednia, wadliwa umowa zostanie spłacona. W takim przypadku zostanie uruchomiony roczny termin na skorzystanie z SKD. Efekt? Zanim konsument dowie się o swoich prawach, przysługująca mu wierzytelność może się przedawnić. A przynajmniej tak to wygląda obecnie.
Bierzmy pod uwagę, że w przypadku frankowiczów sytuację diametralnie odmieniły kolejne wyroki TSUE, zgodnie z którymi roszczenie konsumenta wynikające z abuzywnej umowy nie może się przedawnić, jeżeli nie zdawał on sobie sprawy z przysługującego mu uprawnienia do pozwania banku o nieważność. Należy się spodziewać, że pytania prejudycjalne dotyczące przedawnienia roszczeń konsumenta w kontekście posiadanej przez niego wiedzy o abuzywności umowy pojawią się przed TSUE także w nawiązaniu sankcji kredytu darmowego.
Nim do tego dojdzie i nim linia orzecznicza sądów stanie się co najmniej przewidywalna, konsumenci powinni zachować podwyższoną czujność w relacjach ze swoim kredytodawcą. W szczególności powinni bardzo ostrożnie podchodzić do wszelkich aneksów i załączników podsuwanych przez bank do podpisu w odniesieniu do już wykonywanych umów.
Zalecamy uważne czytanie takiej dokumentacji – kredytodawca mógł zawrzeć w niej klauzule „legalizacyjne”, skutkujące zrzeczeniem się przez konsumenta przysługującego mu roszczenia. Wszelkie dokumenty o nie do końca jasnym brzmieniu należy przed ich podpisaniem skonsultować z adwokatem lub radcą prawnym. Rolą eksperta będzie w takim przypadku przeanalizowanie, czy bank nie próbuje podstępem uciec przed odpowiedzialnością za wprowadzenie do obrotu prawnego wadliwej umowy.
Mec. Sosnowski studzi jednak oczekiwania: sam zwrot odsetek nie oznacza jeszcze, że sankcja przysługuje automatycznie.
– Zwrot odsetek od skredytowanych kosztów jest sygnałem, nie dowodem. Sankcja kredytu darmowego nie działa z automatu: sąd musi stwierdzić konkretne naruszenie obowiązków z art. 30 ustawy o kredycie konsumenckim, na przykład błędnie wskazaną całkowitą kwotę kredytu, zawyżone RRSO czy wadliwie opisane zasady zmiany oprocentowania. W praktyce w umowach z odsetkami od prowizji takie wady zwykle występują, bo naliczanie odsetek od kwot, których konsument nie otrzymał, samo z siebie zniekształca parametry umowy. Ale trzeba to wykazać na konkretnym dokumencie – zastrzega adwokat. Dodaje, że największym ryzykiem dla kredytobiorcy jest teraz czas. – Oświadczenie o skorzystaniu z sankcji trzeba złożyć w ciągu roku od wykonania umowy. Jeżeli bank zaproponuje konsolidację albo aneks, który zamyka starą umowę, ten termin zaczyna biec, często bez świadomości klienta. Dlatego zanim ktoś podpisze cokolwiek dotyczące kredytu, z którego dostał taki zwrot, powinien wiedzieć, jakie roszczenie właśnie może utracić – podsumowuje.
PODSUMOWANIE:
ZBP zachęca banki do dostosowywania swoich umów do wyroku TSUE, robi to jednak o kilka miesięcy zbyt późno. Przedstawiciele sektora w znakomitej większości zdążyli zareagować na unijne stanowisko w sprawie C-744/24 na długo przed Związkiem. Reakcje były różne: od oficjalnego zaprzestania pobierania odsetek od skredytowanych kosztów (mBank, Millennium), przez automatyczne rozliczenia (PKO BP) po częściowe uznawanie reklamacji składanych przez kredytobiorców (VeloBank, Alior Bank, Pekao S.A.). Wspólnym mianownikiem działań banków jest to, że instytucje te nie znajdują podstaw do uznania roszczeń konsumentów w zakresie objęcia kwestionowanych umów SKD.
Na typ etapie sporu o sankcję kredytu darmowego jest właściwie pewne, że strategie polubownego rozwiązywania konfliktu realizowane przez banki będą ewoluować. Na tempo tej ewolucji wpływ będą miały przede wszystkim kierunki orzecznicze w sądach krajowych, przyszłe wyroki TSUE, a także działania legislacyjne podejmowane przez Ministerstwo Sprawiedliwości, które jest gospodarzem ustawy o kredycie konsumenckim.