
Po czym możemy poznać, że bankowcy zorientowali się już, jakim zagrożeniem jest dla nich sankcja kredytu darmowego? Oczywiście po tym, w jaki sposób zaczęli reagować na wyrok TSUE z 23 kwietnia 2026 roku, w sprawie C-744/24. Już w kilka miesięcy po tym wyroku przedstawiciele sektora okazali się wyjątkowo zgodni co do tego, że należy zwrócić konsumentom odsetki od skredytowanych kosztów, pobrane po wyroku TSUE. Takie podejście poparł Związek Banków Polskich, który poinformował o tym w komunikacie z połowy września. W ponad pół roku od wydania unijnego orzeczenia zdecydowana większość banków intensywnie działa na rzecz minimalizacji ryzyka związanego z SKD. W których bankach proces ten przebiega najsprawniej, a które instytucje wyraźnie testują cierpliwość klientów? Zapraszamy do lektury.
Z tekstu dowiesz się:
- Jakie działania podjęły największe banki w Polsce w odpowiedzi na wyrok TSUE w sprawie C-744/24
- Czy konsument może liczyć na etapie przedprocesowym na coś więcej niż zwrot odsetek pobranych po unijnym orzeczeniu
- Jak sektor podchodzi obecnie do oświadczeń o skorzystaniu z SKD, wysyłanych w odpowiedzi na pobranie odsetek od skredytowanych kosztów
- Czy sam zwrot nadmiarowych odsetek rzeczywiście wyczerpuje roszczenie konsumenta.
W bankach trwa wielkie sprzątanie po kolejnej abuzywnej praktyce. Czy wdrożone rozwiązania rzeczywiście zneutralizują ryzyko prawne?
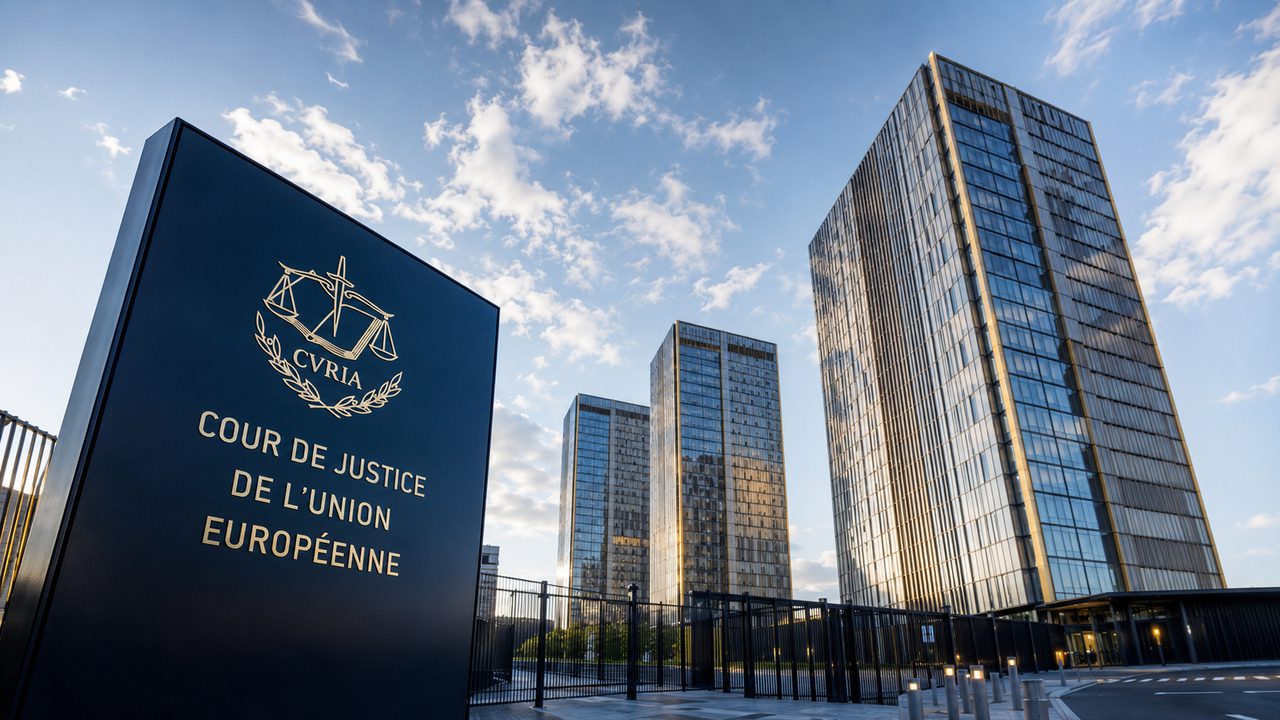
Przed kilkoma dniami minęło pół roku od wydania przez TSUE niezwykle istotnego orzeczenia, dotyczącego odsetek od skredytowanych kosztów. Mowa oczywiście o sprawie C-744/24, w której pozwanym był Pekao S.A. – w wydanym stanowisku Trybunał pozbawił bankowców złudzeń co do legalności praktyki polegającej na naliczaniu odsetek od prowizji czy składek na ubezpieczenie, czyli środków, które nie zostały kredytobiorcy wydane do jego dyspozycji, a jedynie sztucznie dodane do podstawy oprocentowania. Zdanie unijnych sędziów było jednoznaczne: bank nie może pobierać odsetek od takich kosztów.
Wyrok był na tyle jednoznaczny, że banki doszły do wniosku, iż zwlekanie z dostosowaniem się do unijnych wskazówek byłoby działaniem pozbawionym sensu. Przedstawiciele sektora, nauczeni na błędach popełnionych w relacjach z frankowiczami, rozpoczęli intensywne prace nad wdrożeniem procedur służących rozliczeniom. Wpierw jednak banki zaczęły informować, że przestają naliczać i pobierać odsetki od skredytowanych kosztów – jako pierwsze na taki komunikat oficjalnie zdobyły się mBank i Millennium Bank. Wkrótce zaczęły do nich dołączać kolejne banki. Obecnie możemy mówić już o systemowej akcji naprawiania szkód wyrządzonych przez abuzywną praktykę, zakwestionowaną w Luksemburgu. Sposób, w jaki banki podchodzą do całej tej procedury, jest jednak bardzo różny.
Nim jednak przejdziemy do analizy tego, co dzieje się w poszczególnych bankach po wyroku, chcemy podkreślić, że banki zaczęły masowo rezygnować z praktyki kredytowania kosztów w nowych umowach kredytowych na długo przed 23 kwietnia 2026 roku. Świadczy to rzecz jasna o tym, że banki przeczuwały, co TSUE orzeknie w tym zakresie, i zawczasu postanowiły zminimalizować ryzyko przyszłych sporów sądowych. Przykładowo mBank zrezygnował z opisywanej praktyki w przypadku nowych produktów już w 2023 roku, zaś rok później rozszerzył nowe, ostrożne podejście o ubezpieczenia związane z umowami kredytowymi. Nieco później o zmianie podejścia do kredytowanych kosztów zdecydowały PKO BP, BNP Paribas i Santander Bank – miało to miejsce w 2024 roku. W minionym roku z pobierania odsetek od prowizji zrezygnował Alior Bank. Do tego grona dość późno, bo dopiero w lutym 2026 roku, dołączył Pekao S.A. Jest to szczególnie dziwne ze względu na fakt, iż, jak zostało już wspomniane, umowa będąca przedmiotem unijnego sporu, rozsądzonego 23 kwietnia br., pochodziła właśnie z tego podmiotu.
Które banki JUŻ TERAZ oddają klientom odsetki pobrane od wyroku TSUE?
Usunięcie z oferty wadliwych produktów oraz odstąpienie od naliczania i pobierania odsetek od skredytowanych kosztów to jedno, natomiast rozliczenie nienależnie pobranych kwot to drugie. Wśród banków, które stosunkowo szybko zadeklarowały przystąpienie do tych rozliczeń, możemy wymienić BNP Paribas oraz PKO BP. Ten pierwszy przystąpił do działania we wrześniu, natomiast drugi w tym samym miesiącu oficjalnie zapowiedział wdrożenie odpowiednich mechanizmów, służących takim rozliczeniom. Podczas gdy klienci BNP Paribas otrzymywali aktualizacje harmonogramów spłaty, kredytobiorcy z mBanku i Alior Banku byli informowani o trwających pracach nad uruchomieniem odpowiednich rozwiązań. Podobne głosy dochodziły również z ING Banku Śląskiego i Credit Agricole.
Obecnie, w II połowie października, wiadomo, że BNP Paribas zdążył już skorygować harmonogramy wszystkich klientów objętych procedurą. Z kolei klienci mBanku otrzymali zwrot nienależnie pobranych odsetek na przełomie września i października. Pekao S.A. zaczął realizować plan rozliczeń wraz z 10 września br., natomiast Millennium zaprzestał naliczania odsetek od skredytowanych kosztów pod koniec sierpnia, a także skorygował harmonogramy spłaty, dzięki czemu jego klienci płacą teraz mniejsze odsetki. Proces rozliczeń odsetek pobranych od 23 kwietnia br. został przeprowadzony automatycznie.
W podobny sposób do rozliczeń podchodzi PKO BP, który planuje zwrot nadmiarowych odsetek, naliczonych od wyroku TSUE, do końca tego miesiąca. Podobny termin ustalił ING Bank Śląski. Nieco mniej energicznie podchodzą do sprawy władze Alior Banku. Podmiot zaplanował wdrożenie odpowiednich rozwiązań, służących rozliczeniom, na IV kwartał 2026 roku. Bankiem, który nie chce podawać konkretnych terminów wdrożenia procedur służących rozliczeniom jest Erste – wiadomo, że podmiot, podobnie jak konkurencja, będzie oddawał swoim klientom odsetki pobrane od 23 kwietnia br.
Entuzjazm wokół tych rozliczeń studzi adwokat Jacek Sosnowski, którego kancelaria prowadzi kilka tysięcy spraw przeciwko bankom.
– Trzeba nazwać rzecz po imieniu: zwrot odsetek pobranych od 23 kwietnia to najtańsza odpowiedź, jaką banki mogły dać na wyrok Trybunału. Dla kredytobiorcy często oznacza kwotę rzędu kilkudziesięciu lub kilkuset złotych. Bankowi pozwala natomiast zbudować narrację, że problem został rozwiązany. Moim zdaniem to w dużej mierze zabieg, który ma odciągnąć uwagę od kwestii zasadniczej, czyli od pytania, czy konsumentowi nie przysługuje sankcja kredytu darmowego – mówi adwokat Jacek Sosnowski z Kancelarii Sosnowski Adwokaci i Radcowie Prawni.
Sankcja kredytu darmowego oznacza, że kredytobiorca oddaje bankowi wyłącznie pożyczony kapitał, a bank musi zwrócić wszystkie pobrane odsetki, opłaty i inne koszty kredytu. W praktyce chodzi zwykle o kwoty rzędu kilkunastu lub kilkudziesięciu tysięcy złotych.
Jak dodaje, jeśli bank cokolwiek zwraca, to z dużym prawdopodobieństwem zwraca za mało.
– Bank sam wybrał datę graniczną, sam przelicza harmonogram i sam ustala kwotę zwrotu. Trudno się dziwić, że za każdym razem wybiera wariant dla siebie najkorzystniejszy. Klient dostaje przelew i komunikat, że sprawa została uregulowana, a z prawnego punktu widzenia nic się nie zamknęło – podkreśla mec. Sosnowski.
Czy banki oddadzą klientom odsetki pobrane przed 23 kwietnia 2026 roku?
Opisywane działania to ułamek tego, czego polscy konsumenci oczekują od banków po kwietniowym wyroku Trybunału. Nie zapominajmy, że do banków wciąż wpływają reklamacje, w których kredytobiorcy powołując się na art. 45 ustawy o kredycie konsumenckim, domagają się dla siebie sankcji kredytu darmowego. Z doniesień kancelarii prawnych wiadomo, że niektóre banki, w odpowiedzi na takie reklamacje utrzymują, że klient nie ma podstaw, by domagać się w sądzie SKD, i jednocześnie deklarują gotowość do rozliczenia nadmiarowych odsetek, pobranych od skredytowanych kosztów od początku wykonywania umowy.
Na chwilę obecną wiadomo, że takie podejście testują m.in. VeloBank, Alior Bank, Pekao S.A. i mBank, choć w przypadku tego pierwszego uczciwie trzeba zaznaczyć, że opinie są różne, o czym więcej za chwilę. Opisywana praktyka uznawania prawa konsumenta do otrzymania zwrotu odsetek za cały okres wykonywania umowy nie jest jednak częsta, na co może wskazywać komentarz udzielony portalowi xyz.pl przez prezesa zarządu Votum Finance Help, spółki profesjonalnie zajmującej się dochodzeniem roszczeń od banków.
Z tej wypowiedzi wynika, że na ok. 2 tys. wezwań skierowanych przez spółkę w imieniu jej klientów, tylko w 2,5 proc. spraw udało się uzyskać pełny zwrot.
Podejście banków do otrzymywanych reklamacji jest zatem różne, i dotyczy to zarówno zakresu, w jakim roszczenie zostaje przez bank uznane, jak i płynności, z jaką przeprowadzane jest rozliczenie. Jeżeli reklamacja trafiła do banku, który deklaruje chęć rozliczenia nadmiarowych odsetek, cały proces udaje się zwykle zamknąć w kilka tygodni. Ale są też banki, które reklamacje rozpatrują odmownie – a w takich przypadkach kredytobiorca, chcąc odzyskać należne mu środki, musi iść do sądu.
Zdaniem mec. Sosnowskiego data 23 kwietnia nie ma oparcia w przepisach także wtedy, gdy konsument nie zamierza sięgać po sankcję kredytu darmowego, a chce odzyskać wyłącznie odsetki naliczone od kosztów.
– Wyrok TSUE nie wprowadził nowej zasady obowiązującej od 23 kwietnia 2026 roku. Trybunał wyłożył przepisy dyrektywy 2008/48/WE, które obowiązywały przez cały czas trwania tych umów, a wykładnia dokonana przez Trybunał co do zasady określa, jak przepis należało rozumieć od dnia jego wejścia w życie. Skoro bank nie mógł pobierać odsetek od skredytowanych kosztów, to nie mógł tego robić ani w maju 2026 roku, ani w 2019 roku. Wszystko, co pobrał z tego tytułu od pierwszej raty, jest świadczeniem nienależnym w rozumieniu art. 410 Kodeksu cywilnego – ocenia prawnik.
Dodaje, że przy wysokich kredytach stawka przestaje być symboliczna.
– Przy kredycie na sto czy dwieście tysięcy złotych, w którym prowizja i składki ubezpieczeniowe sięgały kilkunastu procent kwoty, odsetki naliczone od samych kosztów przez kilka lat spłaty liczy się w tysiącach złotych. Zwrot za pół roku to ułamek tej kwoty. Klient, który spłacił kredyt przed kwietniem, w modelu rekomendowanym przez ZBP nie dostaje zaś nic, choć przepłacił dokładnie w ten sam sposób. Granica 23 kwietnia nie wynika z wyroku, tylko z kalkulacji banków – dodaje mec. Sosnowski.
Banki ugną się pod naporem roszczeń z uwagi na zmianę trendu orzeczniczego?
Jeszcze niedawno bankowcy chwalili się znakomitymi statystykami wygranych: mówiło się o tym, że sądy w 85 proc. przypadków przyznają rację nie stronie konsumenckiej, a właśnie przedsiębiorcy. Tymczasem ze sprawozdań półrocznych sektora wynika, że po wyroku TSUE trend ten powoli się odwraca. Przykładem może być mBank S.A., który łącznie przegrał prawomocnie tylko 5,8 proc. spraw o SKD. W II kwartale aż 26,5 proc. wyroków wydawanych przez sądy w tych sprawach było niekorzystnych dla tego podmiotu. Podobny trend obserwowany jest również w Millennium Banki i Pekao S.A.
Wśród banków, które nie są skore do rozliczania odsetek za okres przed 23 kwietnia 2026 roku, nawet po otrzymaniu reklamacji, są,według doniesień części środowiska prawniczego, Velo Bank, Nest Bank i BNP Paribas. Przypominamy przy tym, że opinie na temat polityki Velo w tym konkretnym zakresie są różne: część kancelarii utrzymuje, że jest to jeden z tych podmiotów, które przystają na takie rozliczenia po otrzymaniu pisemnego roszczenia, i to na etapie przedprocesowym.
Na uwagę zasługują rozbieżne doniesienia dotyczące aktywności PKO BP. Oficjalnie wiadomo, że podmiot miał rozliczyć nadmiarowe odsetki do końca października. Tymczasem, jak wskazuje portal xyz.pl, pojawiają się doniesienia o klientach, którzy otrzymali komunikat, zgodnie z którym systemy mają zostać dostosowane dopiero w listopadzie. W przyszłym miesiącu ma zatem ruszyć wielka akcja zwracania odsetek. Pełnomocnicy kredytobiorców liczą, że podmiot ten wyznaczy standardy dla całego rynku i w ramach nowego programu będzie rozliczał nienależnie naliczone odsetki od skredytowanych kosztów, pobrane za cały okres wykonywania umowy. Na chwilę obecną wydaje się to jednak mało prawdopodobne – PKO BP znany jest tego, że oddaje kredytobiorcom tylko te odsetki, które nienależnie naliczył po 23 kwietnia 2026 roku.
Portal xyz.pl, powołując się na własne źródła w sektorze, wskazuje, że podejście banków do rozliczeń powinno wkrótce zostać ujednolicone, tak by sprawy klientów były rozpatrywane w sposób pozytywny. Nie wiadomo niestety, co anonimowi informatorzy portalu mają w tym przypadku na myśli – nie jest wielką tajemnicą, że oczekiwania konsumentów i samych kredytodawców są zwykle w sprawach spornych rozbieżne. Dobitnie pokazały to sprawy frankowe i naprawdę trudno oczekiwać, by w sporach o SKD było inaczej.
Dokładne analizy i ważne informacje dla kredytobiorców.
Śledź nasze profile, aby wzmocnić ich widoczność i być na bieżąco:
Bank oddał Ci nadmiarowe odsetki od skredytowanych kosztów? Wciąż możesz pozwać go o SKD
Na koniec chcielibyśmy podkreślić, że środki zwracane przez banki w ramach akcji dostosowywania umów do wyroku TSUE nie wyczerpują roszczeń przysługujących konsumentowi z tytułu skredytowania kosztów kredytu. Sam fakt, że bank oddał nadmiarowe odsetki, czy to od wyroku TSUE, czy nawet za cały okres wykonywania umowy, nie oznacza zamknięcia sporu. Konsument wciąż może pozwać bank o sankcję kredytu darmowego, domagając się zwrotu wszystkich odsetek, nie tylko tych od skredytowanych kosztów, jak również zwrotu wszelkich opłat związanych z takim kredytem. Oczywiście, celem sprawdzenia, czy umowa nadaje się w ogóle do objęcia tak szerokim roszczeniem, konieczne jest dokładne przeanalizowanie dokumentów kredytowych przez doświadczonego prawnika.
Mec. Sosnowski wskazuje jednak na pułapkę, która może się kryć w samych rozliczeniach.
– Przyjęcie przelewu od banku niczego nie przesądza i nie oznacza zrzeczenia się dalszych roszczeń. Sytuacja wygląda inaczej, gdy klient podpisze ugodę albo oświadczenie, że zwrot wyczerpuje jego roszczenia z umowy. Każde pismo, które bank przesyła razem z rozliczeniem i na którym oczekuje podpisu, trzeba więc przeczytać bardzo uważnie – zastrzega prawnik.
Jednocześnie przestrzega przed traktowaniem sankcji kredytu darmowego jak automatu.
– Nie każda umowa ze skredytowaną prowizją kwalifikuje się do SKD. Sąd bada, czy bank rzetelnie poinformował konsumenta o kosztach kredytu, w tym czy prawidłowo wyliczył i przedstawił rzeczywistą roczną stopę oprocentowania. Trzeba też pamiętać, że zgodnie z art. 45 ust. 5 ustawy o kredycie konsumenckim uprawnienie do skorzystania z sankcji wygasa po upływie roku od dnia wykonania umowy. Spodziewam się, że banki będą w sądach przekonywać, że zwrot odsetek naprawił problem. To argument chybiony, bo wykonanie obowiązków informacyjnych ocenia się na dzień zawarcia umowy, a późniejsza korekta harmonogramu nie zmienia tego, co konsument usłyszał i podpisał – prognozuje mec. Sosnowski.
Wstępnie, kredytobiorca może także sprawdzić swoją umowę zupełnie bezpłatnie, korzystając z któregoś z internetowych skanerów umów kredytowych. Tego rodzaju skanery działają w oparciu o AI, a umowa, w której wykryte zostaną abuzywne postanowienia, w kolejnym kroku jest analizowana przez prawnika. Przed „przepuszczeniem” umowy przez skaner warto jednak sprawdzić, do kogo należy strona udostępniająca to narzędzie. Ważne jest, aby operatorem skanera była kancelaria adwokacka lub radcowska, która zadba o należytą ochronę danych użytkownika i nie sprzeda ich dalej, na przykład kancelarii odszkodowawczej czy skupowi wierzytelności.
PODSUMOWANIE:
- Do banków, które jako pierwsze zadeklarowały zaprzestanie naliczania i pobierania odsetek od skredytowanych kosztów należą mBank i Millennium Bank
- PKO BP zadeklarował już we wrześniu, że zamierza zakończyć akcję rozliczania nadmiarowych odsetek do końca października br. Z doniesień samych klientów banku wynika jednak, że są oni informowani, iż rozliczenia zostaną przeprowadzone dopiero w listopadzie
- Klienci, którzy zgłoszą reklamację w bankach takich jak Alior Bank, mBank i Pekao S.A., mają realne szanse na odzyskanie pełnych odsetek, pobranych od skredytowanych kosztów, na etapie przedprocesowym. Opinie co do polityki Velo Banku są w tym zakresie rozbieżne
- Na obecnym etapie najmniejsze szanse na odzyskanie pełnych odsetek, bez zakładania sprawy sądowej, mają klienci PKO BP, Nest Banku i BNP Paribas. Te podmioty realizują rekomendację ZBP i oddają klientom odsetki od wyroku TSUE.