
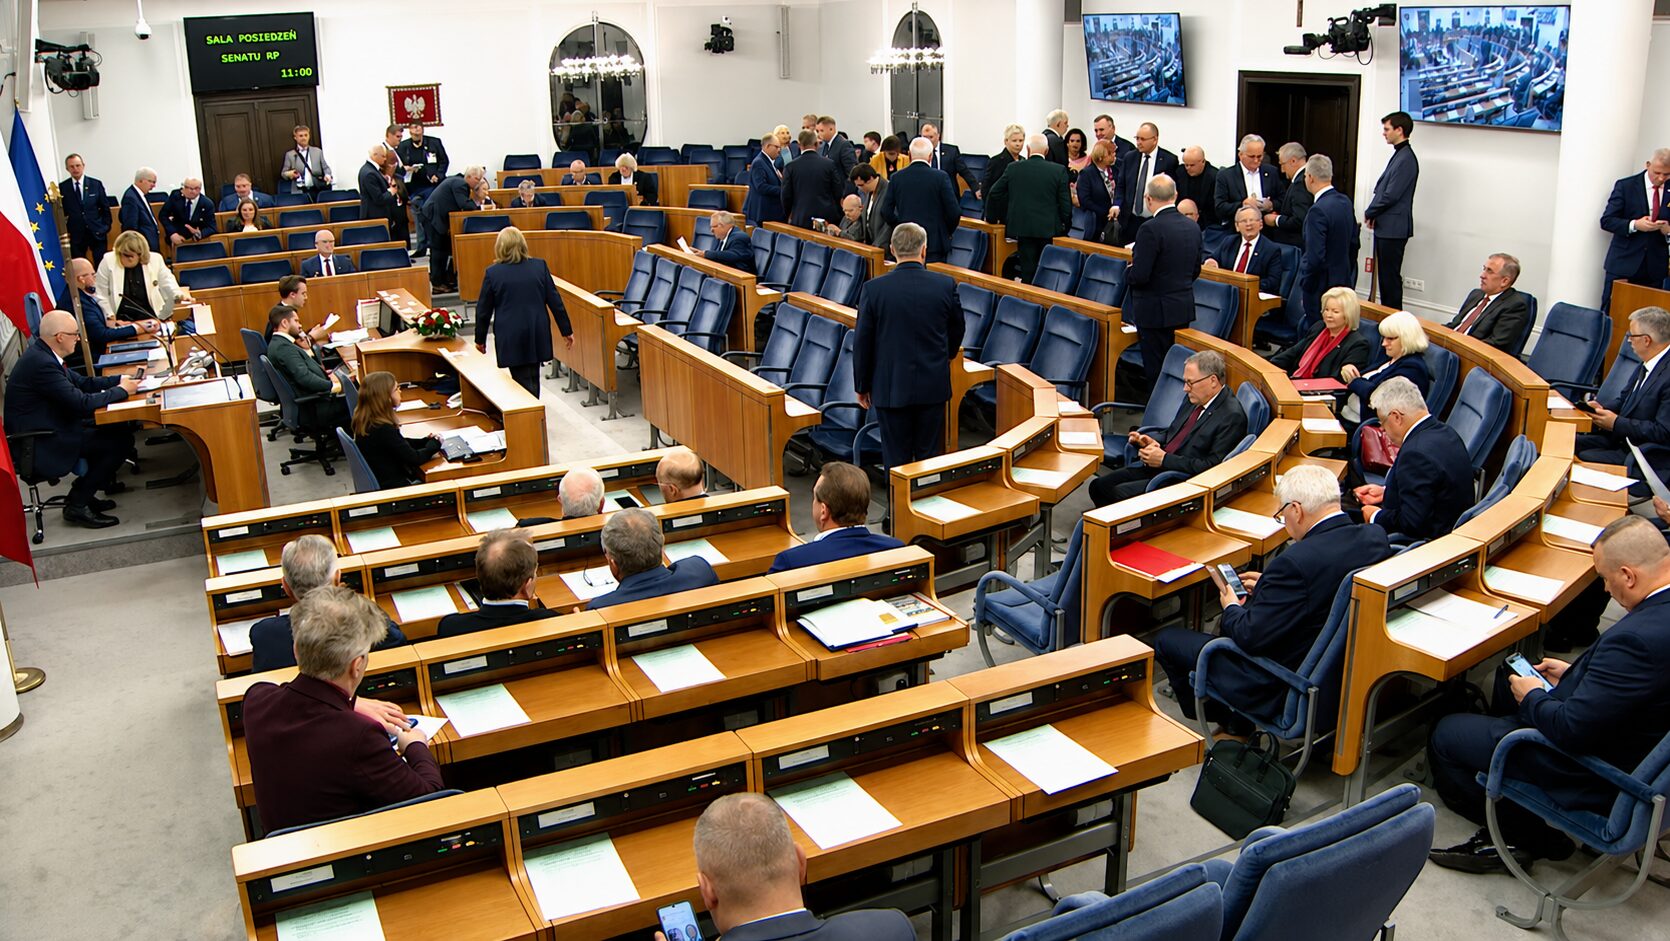
Trwają bardzo intensywne prace nad legislacyjnym uproszczeniem postępowań frankowych – 29 maja br. tzw. ustawa frankowa została uchwalona przez Sejm i przekazana do Senatu. Tam została skierowana do dalszych prac w Komisji Budżetu i Finansów Publicznych oraz Komisji Praw Człowieka i Praworządności. Senat ma 30 dni na rozpatrzenie ustawy – prócz samego projektu, analizowane będą opinie instytucji i organizacji oraz uwagi obywatelskie. Związek Banków Polskich uznał najwyraźniej, że to ostatnia szansa na zawalczenie o przepis zmieniający zasady rządzące potrąceniem, domaga się bowiem w swojej opinii, by Senat przywrócił artykuły, które wypadły z projektu na końcowym etapie prac w Sejmie. Równolegle, Komisja Nadzoru Finansowego, ustami swojego przewodniczącego, apeluje o jasne reguły prawne, argumentując, że niepewność prawa może się okazać groźniejsza od jego surowości. Czy Nadzór Finansowy jest w stanie, poprzez swoje wstawiennictwo, uchronić polskie banki przed widmem rychłej zmiany orzeczniczej w sprawach innych niż te frankowe? I czy przepisy dotyczące potrącenia rzeczywiście mogą powrócić do ustawy z inicjatywy senatorów?
Z tekstu dowiesz się:
- Jak będą wyglądać postępowania sądowe przeciwko bankom, jeżeli ustawa frankowa wejdzie w życie w kształcie, w jakim została uchwalona przez Sejm
- Co wciąż może się zmienić w ustawie na etapie prac w komisjach senackich
- Na ile rozwiązania ustawowe mogą rzeczywiście przełożyć się na usprawnienie postępowań, a na ile są pozorowaną próbą rozwiązania kryzysu w sądach
- Co przewodniczący KNF miał do powiedzenia na temat ryzyka prawnego na zorganizowanym przez ZBP Kongresie Prawa Bankowego.
Ustawa frankowa trafiła do Senatu. Związek Banków Polskich próbuje nakłonić politycznych decydentów do przywrócenia przepisów dot. potrącenia
Niemal półtora roku trwała walka frankowiczów o usunięcie z projektu ustawy frankowej niekorzystnych dla nich przepisów rozszerzających terminy na zgłoszenie potrącenia. Niechciane przez stronę konsumencką art. 5 i 18 zostały usunięte z projektu dopiero w trzecim czytaniu w Sejmie – Ministerstwo Sprawiedliwości, będące autorem projektu, skapitulowało pod wpływem fali krytyki, płynącej już nie tylko od strony samych kredytobiorców, ale również posłów opozycji, a nawet politycznych stronników.
Jeśli jednak frankowicze łudzili się, że to koniec walki o sprawiedliwe przepisy, muszą zweryfikować swoje nadzieje. Na stronie Senatu dostępna jest już lista uwag, które wpłynęły do ustawy po uchwaleniu jej przez Sejm. Po stronie organizacji i instytucji widnieje tylko jedno stanowisko, należące do umiłowanego przez frankowiczów Związku Banków Polskich. Autorem opinii jest szef ZBP, Tadeusz Białek. Emocje towarzyszące tworzeniu tego dokumentu musiały być ogromne, albowiem z natury chłodny i rzeczowy przedstawiciel sektora bankowego, wskazując adresata, pomylił nazwy komisji i przypisał senatorowi Marcinowi Karpińskiemu członkostwo w Komisji Sprawiedliwości i Praw Człowieka (tak nazywała się komisja, która pracowała nad projektem, ale na etapie Sejmu). Wspomniany senator jest faktycznie przewodniczącym Komisji Praw Człowieka i Praworządności, do której wpłynęła ustawa po uchwaleniu jej przez Sejm.
W ocenie Tadeusza Białka, „przyjęte przez Sejm poprawki, usuwające wyłączenie ograniczeń przedmiotowych i temporalnych dotyczących potrącenia, powodują że z projektu wyeliminowano główny mechanizm mający służyć zmniejszeniu liczby spraw sądowych.” Wg niego, bez przepisów zmieniających zasady potrącenia nie będzie możliwe osiągnięcie podstawowego celu ustawy, czyli odciążenie sądów w zakresie postępowań frankowych. Ma to dotyczyć przede wszystkim postępowań będących już na etapie sądów II instancji (chodzi więc o ok. 63 tys. toczących się spraw, czyli 43 proc. całości frankowych procesów). Jednocześnie szef ZBP informuje, że w zaistniałej sytuacji banki nadal będą „zmuszone” do dochodzenia roszczeń o zwrot kapitału w odrębnych procesach (spraw z tej kategorii ma być w sądach również 63 tys.). Białek w piśmie skierowanym do przewodniczącego komisji podkreśla, że „bez stworzenia skutecznego mechanizmu umożliwiającego rozliczenie stron w jednym postępowaniu trudno oczekiwać, że liczba tych spraw ulegnie zmniejszeniu.”
Postulat ZBP to wyłączenie ograniczeń wynikających z art. 203¹ § 1 i 2 kodeksu postępowania cywilnego i wprowadzenie przepisu umożliwiającego zgłoszenie potrącenia do końca postępowania przed sądem II instancji. Związek jest na tyle łaskawy wobec przeciwników procesowych sektora, że proponuje, by to kredytodawca ponosił koszty postępowania sądowego w części, w której sąd oddalił powództwo i uznał zgłoszone potrącenie, oczywiście pod warunkiem, że kredytobiorca nie kwestionuje zasadności potrącenia.
Warto w tym miejscu zauważyć, że banki, dobierając treść proponowanego przepisu, poszły w „opcję maksimum”, czyli zasugerowały najbardziej radykalną rozpiętość terminu na zgłoszenie potrącenia. Jeśli Senat poszedłby za tą sugestią, to banki zyskałyby prawo do potrącania wzajemnych wierzytelności aż do zamknięcia rozprawy w apelacji, a w przypadku spraw rozpatrywanych na posiedzeniu niejawnym – do wydania wyroku w apelacji. Tymczasem przed całkowitym wyrzuceniem przepisów dotyczących potrącenia z projektu ustawy projektodawca był za tym, by prawo do zgłoszenia potrącenia zostało ograniczone do postępowania przed sądem I instancji.
Jak wielokrotnie wskazywali pełnomocnicy kredytobiorców, rozszerzenie terminu na postępowanie drugoinstancyjne może prowadzić do wydłużenia sporów sądowych. Zgłoszenie potrącenia tuż przed wydaniem wyroku w sądzie apelacyjnym niesie za sobą konsekwencję w postaci wyznaczenia dodatkowego terminu rozprawy – wszak sąd musi zapoznać się z zarzutem wniesionym przez bank, podobnie, jak musi to zrobić strona konsumencka. Banki nie mają z tym jednak problemu – chcą, by termin przywrócono także w postępowaniach apelacyjnych, będących na bardzo zaawansowanym etapie, co pokazuje, że zupełnie nie dbają o to, czy ustawa spełni swój nadrzędny cel i odciąży sądy.
Dokładne analizy i ważne informacje dla kredytobiorców.
Śledź nasze profile, aby wzmocnić ich widoczność i być na bieżąco:
Polacy są przeciw różnicowaniu sytuacji kredytobiorców z uwagi na walutę waloryzacji
Prócz Związku Banków Polskich, swoje uwagi przesłała senatorom również strona obywatelska. W uwadze pierwszej zgłaszająca powołuje się na stanowisko Rzecznika Praw Obywatelskich do projektu ustawy i wskazuje na nieuzasadnioną próbę różnicowania sytuacji kredytobiorców, w zależności od tego, czy są oni związani z bankiem umową powiązaną z kursem CHF czy innej waluty obcej. W ocenie zgłaszającej ustawa narusza konstytucyjną zasadę równości.
W tym miejscu warto wskazać na hipokryzję projektodawcy, który w minionych miesiącach wielokrotnie wyjaśniał, że ograniczenie nowych przepisów do spraw frankowych wynika z ich masowego charakteru. Tymczasem z najnowszego raportu NBP dotyczącego stabilności finansowej niezbicie wynika, że dużą część nowo składanych powództw przeciwko bankom stanowią te, w których inicjatorami są posiadacze kredytów w euro.
Tej samej kwestii dotyczy uwaga druga, w której zgłaszający przypomniał, że już w lipcu 2025 roku wartość aktywnych hipotek frankowych była szacowana na 8 mld zł, podczas gdy hipoteki w euro warte były 13 mld zł.
Co ustawa zmieni w postępowaniach frankowych? Kilka kwestii można zaliczyć na plus
Starania ZBP o przywrócenie do ustawy artykułów wydłużających termin na zgłoszenie potrącenia najprawdopodobniej nie przełożą się na faktyczny sukces. Nie zapominajmy, że zmiana w obowiązujących przepisach i wyłączenie regulacji zawartych w kpc spotkały się z bardzo szeroką krytyką zarówno samej strony konsumenckiej, jej pełnomocników prawnych, jak i niektórych instytucji, w tym wspomnianego już RPO. Co więcej, zmasowana akcja informacyjna przeprowadzona przez środowiska konsumenckie sprawiła, że politycy wszystkich opcji wiedzą już, dlaczego bankom tak bardzo zależy na tych konkretnych przepisach. Na etapie II i III czytania w Sejmie wśród polskiej klasy politycznej nie było już słychać głosów za wydłużeniem terminu na zgłoszenie potrącenia. Za wprowadzeniem tych przepisów najdłużej opowiadał się resort sprawiedliwości, który zaczął kapitulować pod naporem krytycznych uwag dopiero w minionym kwartale.
Podkreślić chcemy, że banki miały szanse na racjonalne wytłumaczenie posłom, dlaczego te przepisy mają obiektywny sens – dyskusja wokół tej kwestii toczyła się przecież na posiedzeniach sejmowych komisji, gdzie bankowcy wysłali swoich przedstawicieli. Tłumaczenia bankowych prawników były pokrętne i słuchało się ich naprawdę niekomfortowo. Wydaje się wprost nieprawdopodobne, by Senat pod wpływem rad ZBP naniósł antykonsumenckie poprawki do projektu. Nawet w takim przypadku przepisy dotyczące potrącenia wciąż mogłyby zostać odrzucone przez Sejm (po naniesieniu poprawek przez Senat ustawa wraca do izby niższej parlamentu). Stanowisko Senatu frankowicze poznają jeszcze w tym miesiącu – senatorowie zajmą się ustawą na nadchodzącym posiedzeniu, które odbędzie się w dniach 24-26 czerwca.
Nie zapominajmy, że na końcu ustawa i tak trafia na biurko Prezydenta RP, który wcale nie musi być chętny do jej podpisania. W pierwszym roku swojej kadencji prezydent Karol Nawrocki zablokował już wiele inicjatyw legislacyjnych rządu i wydaje się mało prawdopodobne, by krytykowane przez frankowiczów przepisy zyskały jego aprobatę.
Zastanówmy się więc, co realnie zmieni się w sytuacji kredytobiorców w przypadku wejścia w życie ustawy w bieżącym kształcie.
Najważniejsza zmiana będzie oczywiście dotyczyła zabezpieczenia powództwa. Składając pozew o nieważność i zapłatę, kredytobiorca nie będzie już musiał wnioskować o sądowe wstrzymanie wykonywania umowy. Rzecz będzie się działa automatycznie, a bank nie będzie mógł w żaden sposób „nakłaniać” kredytobiorcy, by ten spłacał umowę w trakcie postępowania sądowego zgodnie z dotychczasowym harmonogramem. Nie będzie bowiem możliwe zgłaszanie tego faktu do biura informacji kredytowej. Podmiot nie będzie mógł również wymówić takiej umowy, usprawiedliwiając to brakiem ciągłości wpłat.
Jednocześnie bank nie będzie mógł odmówić przyjęcia od kredytobiorcy kolejnych płatności już po „uruchomieniu” automatycznego zabezpieczenia – dotyczy to sytuacji, w których frankowicz nie zdążył jeszcze spłacić bankowi nominalnej kwoty kredytu i chce uregulować niedopłatę już w toku postępowania przed sądem.
Co ważne, po wejściu w życie ustawy, zabezpieczenie powództwa uzyskają również ci frankowicze, którzy złożyli pozew przed jej wprowadzeniem. Dotychczas wysłane do sądów wnioski o zabezpieczenie będą pozostawiane bez rozpoznania. W znacznym stopniu odciąży to wydziały cywilne sądów powszechnych, które obecnie procesują tysiące takich wniosków, a także skarg banków, domagających się rewizji przyznanego zabezpieczenia przez sąd II instancji.
Ustawa powinna też sprawić, że postępowania staną się zdecydowanie prostsze – standardem powinno stać się rozpoznawanie spraw frankowych na posiedzeniach niejawnych, bez przeprowadzania rozprawy, nawet jeśli któraś ze stron postępowania tej rozprawy wyraźnie się domaga. Sądy będą miały również możliwość odbierania zeznań na piśmie i przesłuchiwania świadków podczas rozprawy zdalnej, nawet mimo sprzeciwu strony.
Część uprawnień przysługujących do tej pory sędziom zostanie przyznana referendarzom sądowym: chodzi o sytuacje, w których powództwo zostało cofnięte ze skutkiem prawnym przed wydaniem wyroku bądź w których doszło do cofnięcia apelacji. W takich przypadkach postanowienie o umorzeniu postępowania oraz o kosztach sądowych będzie wydawane właśnie przez referendarza.
Zmiany nie ominą postępowań w sądach apelacyjnych: frankowe odwołania będą rozpatrywane przez składy jednoosobowe. Wyjątkiem będą postępowania, do których jeszcze przed wejściem w życie ustawy przydzielono skład trzyosobowy.
Co może się zmienić w ustawie frankowej na etapie prac w Senacie?
Pomijając kwestię potrącenia, która została omówiona kilka akapitów wcześniej, warto się zastanowić, czy Senat może wprowadzić do ustawy frankowej inne ważne poprawki, na których zależy kredytobiorcom. A jeśli tak, to jakie?
Na chwilę obecną wydaje się, że stronie konsumenckiej najmniej podobają się przepisy zawarte w art. 5 ust 1 oraz art. 16. W pierwszym przypadku chodzi o sposób obciążenia stron kosztami postępowania w sytuacji uznania przez sąd zarzutu potrącenia zgłoszonego przez bank. Z przepisu wynika, że koszty te są ponoszone przez kredytodawcę, również w części, w której roszczenie powoda zostało oddalone na skutek uznania potrącenia, ale tylko w przypadku, gdy powód nie próbował kwestionować zasadności zarzutu.
Już w toku prac w komisjach sejmowych pełnomocnicy kredytobiorców zwracali uwagę, że może to prowadzić do sytuacji, w których bank próbuje potrącić w sądzie kwotę wyższą niż mu się rzeczywiście należy, a konsument obawia się zakwestionować potrącenie z uwagi na możliwe obciążenie go częścią kosztów postępowania.
Z kolei w art. 16 zawarto regulacje dotyczące zwrotu połowy opłaty za pozew/apelację w przypadku ich cofnięcia do pół roku od wejścia w życie ustawy. Frankowicze obawiają się, że tego rodzaju „promocja” zachęci w najbliższych miesiącach banki do masowego pozywania klientów o zwrot kapitału oraz do odwoływania się w sprawach niemających szans powodzenia. Gdy ustawa wejdzie w życie (a realnie należy się spodziewać, że stanie się to jeszcze w tym roku), banki cofną swoje pozwy i apelacje, a następnie wystąpią o zwrot połowy opłaty sądowej. W międzyczasie opisywana strategia może im przynieść kolejne ugody, na które część klientów przystanie ze zwykłej desperacji i chęci jak najszybszego zakończenia sporu oraz rozliczenia abuzywnej umowy.
Prace nad ustawą frankową w Senacie są więc doskonałym momentem na upomnienie się przez stronę konsumencką o wykreślenie tych zapisów.
Czy ustawa frankowa bez przepisów dot. potrącenia może usprawnić procesy sądowe?
Według narracji „sprzedawanej” mediom przez sektor bankowy, ustawa frankowa nie ma prawa zadziałać bez przepisów dotyczących potrącenia. Banki wychodzą z założenia, że bez tego nadal będą musiały pozywać swoich klientów o zwrot kapitału, dochodząc roszczeń w odrębnym procesie. Brzmi to oczywiście absurdalnie – wszak bank, będący stroną postępowania o nieważność i zapłatę, może zaproponować powodowi zawarcie ugody uwzględniającej roszczenie i rozliczenie nieważnej umowy na bazie porozumienia kompensacyjnego.
W przestrzeni medialnej frankowicze bardzo często są przedstawiani jako ci, którzy sabotują dynamikę postępowania, celem uzyskania jak najwyższej korzyści z tytułu odsetek ustawowych za opóźnienie. Tymczasem rzeczywistość jest inna: konsumenci traktują te odsetki jako formę rekompensaty za sabotowanie postępowania przez stronę bankową. Jeżeli bank wystąpi wobec klienta z racjonalną propozycją dogadania się, nie wyobrażamy sobie sytuacji, w której ów klient odmawia w oczekiwaniu na wyrok, który może zapaść wiele miesięcy później.
W naszej ocenie największy wpływ na sprawność postępowania mogą mieć przepisy dotyczące „automatycznego” zabezpieczenia powództwa, a także te dotyczące pisania uzasadnień. Chodzi o art. 10, zgodnie z którym, „jeżeli okoliczności sprawy nie stoją temu na przeszkodzie, uzasadnienie wyroku sądu pierwszej instancji może ograniczać się do:
1) powołania się na pozew, odpowiedź na pozew lub dalsze pisma przygotowawcze, doręczone stronie przeciwnej przed zamknięciem rozprawy oraz
2) powołania przepisów prawa, na których sąd się oparł”.
KNF akcentuje swoje stanowisko w sprawie doregulowania sektora bankowego. Problemem nie jest skala regulacji, tylko ich niejasność
Podczas gdy w Senacie trwają prace nad ustawą frankową, w Ministerstwie Sprawiedliwości tworzone są „fundamenty” pod nową ustawę o kredycie konsumenckim. Wcześniej projekt tego aktu prawnego powstawał przez ok. 2 lata w UOKiK, jednak w maju br. premier odebrał prezesowi tego urzędu upoważnienie do prowadzenia prac nad ustawą. Projekt był bardzo szeroko krytykowany zarówno przez sektor bankowy, jak i przez KNF i Ministerstwo Finansów. Główny zarzut dotyczył nadregulacji, a w praktyce prób zniesienia górnego limitu dla kredytu konsumenckiego oraz rozszerzenia katalogu naruszeń kwalifikujących umowę do objęcia sankcją kredytu darmowego. Możemy się zatem spodziewać, że nowy projekt nie będzie zawierał podobnych założeń.
Medialny spór, w jaki Komisja Nadzoru Finansowego weszła z prezesem UOKiK, wyraźnie odbił się na wizerunku tej pierwszej instytucji. Opinia publiczna poczuła, że KNF jest przede wszystkim rzecznikiem bankowych interesów i nie podchodzi w sposób obiektywny i bezstronny do spraw spornych, w których powodami są konsumenci. Nadzór stara się więc zatrzeć to złe wrażenie, a okazją do tego stał się XIII Kongres Prawa Bankowego, który odbył się w dniach 10-11 czerwca.
Przewodniczący Komisji, podsumowując wydarzenie, wygłosił ważne stanowisko w sprawie prób doregulowania sektora bankowego w Polsce. W jego ocenie problemem nie jest sama skala regulacji, tylko ich niejasność, która stanowi paliwo do masowego dochodzenia roszczeń.
Wg Jacka Jastrzębskiego to nie prokonsumenckie regulacje są źródłem ryzyka prawnego – przedstawiciele sektora mogą realizować nawet bardzo restrykcyjne wymogi, te jednak muszą być jasne, stabilne, jak też możliwe do praktycznego zastosowania. Tymczasem w obecnej rzeczywistości bank, który inwestuje w szkolenia pracowników, compliance, dostosowuje procedury i dokumentację oraz śledzi orzecznictwo, wciąż może po latach dowiedzieć się, że przyjęte przez niego rozwiązania są niewystarczające.
Wspominając o niejasnościach regulacyjnych, Jastrzębski oczywiście nie pominął wątku kancelarii prawnych. W jego ocenie na niepewności prawa korzystają przede wszystkim podmioty wyspecjalizowane w dochodzeniu roszczeń, konsumenci zaś są twarzą tych sporów. W swojej wypowiedzi szef KNF poruszył również wątek TSUE. Zdaniem nadzorcy, w kwestii rozwiązywania problemów, z którymi boryka się krajowy rynek finansowy, Polsce jest potrzebna większa samodzielność systemu prawno-regulacyjnego. Jak tłumaczy Jastrzębski, nie chodzi o lekceważenie prawa UE, tylko o to, że nie każdy wyrok Trybunału uwzględnia specyfikę naszego rynku.
O tym, że polski rynek usług finansowych jest specyficzny, unijni sędziowie wiedzą przynajmniej od października 2022 roku, gdy Jacek Jastrzębski zaprezentował im swój pogląd na wynagrodzenie za bezumowne korzystanie z kapitału. Po wysłuchaniu wypowiedzi Jastrzębskiego, jeden z sędziów TSUE zapytał, czy cały polski system bankowy jest oparty na niesprawiedliwości i czy nie warto tego naprawić. Nie dziwi zatem, że szef KNF, wyraźnie niedoceniony i niezrozumiany w Luksemburgu, wolałby, aby unijni sędziowie mieli możliwie jak najmniejszy wpływ na krajowe regulacje.
PODSUMOWANIE:
Jest wysoce prawdopodobne, że kredytobiorcy, którzy dziś sądzą się z bankami o hipoteki w CHF, jeszcze w tym roku odczują skutki wejścia w życie ustawy frankowej. O ich zadowoleniu z nowych regulacji zdecyduje Senat, który ma możliwość naniesienia poprawek do uchwalonej przez Sejm ustawy. Zdają sobie z tego sprawę również bankowcy, którzy, poprzez ZBP, apelują do senackich komisji o przywrócenie do ustawy przepisów wydłużających termin na zgłoszenie zarzutu potrącenia do końca postępowania przed sądem II instancji. Szanse bankowców na powodzenie tej misji oceniamy nisko: zaprojektowane przez resort sprawiedliwości przepisy dotyczące potrącenia cieszą się bardzo złą opinią wśród przedstawicieli parlamentu. Nie zapominajmy przy tym, że już w przyszłym roku mamy wybory – a kredytobiorcy frankowi wciąż są bardzo liczną grupą społeczną, w dodatku niesamowicie zdyscyplinowaną i świetnie zorganizowaną. Mało prawdopodobne, by Senat chciał deptać konsumentom po odciskach i przychylił się do wniosku banków.
Może natomiast przychylić się do próśb konsumentów, którzy już na etapie prac w sejmowych komisjach postulowali o zmiany w przepisach dotyczących zasądzania kosztów postępowania.
Podczas gdy banki dbają przede wszystkim o to, by ustawa frankowa zapewniła im jak najwięcej przywilejów, frankowicze dążą do tego, by zawarte w niej przepisy nie dawały bankowcom nowych narzędzi do przedłużania sporów. Odsetki za opóźnienie są ważne, ale dużo ważniejsze dla przeciętnego kredytobiorcy jest szybkie, bezstresowe rozliczenie nieważnej umowy, które dziś jest sabotowane przez sektor bankowy. Pozostaje mieć nadzieję, że ta bankowa odpowiedzialność za przewlekłe procesy zostanie dostrzeżona w Senacie. Z pewnością jest ona problemem zupełnie przezroczystym dla Komisji Nadzoru Finansowego, która w dalszym ciągu kreśli nierealny obraz polskiego sektora bankowego, w którym jego przedstawiciele jawią się wręcz jako ofiary procederu frankowego, a nie jego bezpośredni twórcy. Dziś to banki trzeba chronić przed klientami i ich pełnomocnikami prawnymi – w tym celu potrzebne jest skonstruowanie odpowiedniego prawa, uwzględniającego specyfikę krajowego rynku, najlepiej bez dominującego wpływu TSUE.
Wynika z tego, że prościej jest „zabetonować” polski system prawny i odejść od zadawania Trybunałowi pytań prejudycjalnych w sprawie zagadnień spornych, niż pójść za radą jednego z unijnych sędziów, udzieloną podczas posiedzenia w sprawie C-520/21, i po prostu naprawić krajowy sektor finansowy poprzez usunięcie z niego nieprawidłowości.