
Oprocentowanie kredytu ze zmienną stopą to suma dwóch liczb: wskaźnika WIBOR i marży banku. Polskie prawo przewiduje limit odsetek maksymalnych, ale jego wysokość zmienia się wraz ze stopą referencyjną NBP. Nie jest to więc niezmienny przez cały okres umowy pułap oprocentowania ani raty. 26 listopada 2026 r. Trybunał Sprawiedliwości UE ma ogłosić wyrok w sprawie C-607/25, w której Sąd Okręgowy w Krakowie zapytał, czy taki model w ogóle zapewnia konsumentowi uczciwą równowagę z bankiem. To kolejne zaplanowane rozstrzygnięcie po lutowym wyroku w sprawie C-471/24. Może mieć znaczenie dla sporów o WIBOR, ale jego treści ani skutków dla konkretnych umów jeszcze nie znamy.
Z tekstu dowiesz się:
- kiedy TSUE ma wydać wyrok w C-607/25 i czego dotyczy pytanie z Krakowa,
- czym sprawa różni się od C-471/24 i jak działa limit odsetek maksymalnych,
- jakie znaczenie wyrok może mieć dla trwających i zakończonych sporów.
Co wiadomo o sprawie C-607/25?
Sprawdziliśmy kartę sprawy w systemie InfoCuria Trybunału. Sprawa C-607/25 ma status „W toku”, a w rubryce „Data ogłoszenia” widnieje 26/11/2026. Wniosek Sądu Okręgowego w Krakowie wpłynął do Luksemburga 15 września 2025 r., językiem postępowania jest polski, sprawę rozpoznaje Trybunał Sprawiedliwości, a rzecznikiem generalnym jest Laila Medina. Ogłoszenie o sprawie opublikowano w Dzienniku Urzędowym UE 22 grudnia 2025 r. Wynika z niego, że stronami są kredytobiorca oznaczony jako CT i BNP Paribas Bank Polska S.A. Nazwa „Koź” jest fikcyjna, bo Trybunał nadaje takie nazwy, żeby nie ujawniać danych stron.
Publiczne streszczenie wniosku prejudycjalnego potwierdza, że umowę zawarto 18 grudnia 2019 r., a oprocentowanie oparto na WIBOR 3M i marży banku. Krajowej sygnatury sprawy nie potwierdziliśmy w sprawdzonych oficjalnych materiałach, dlatego jej nie podajemy.
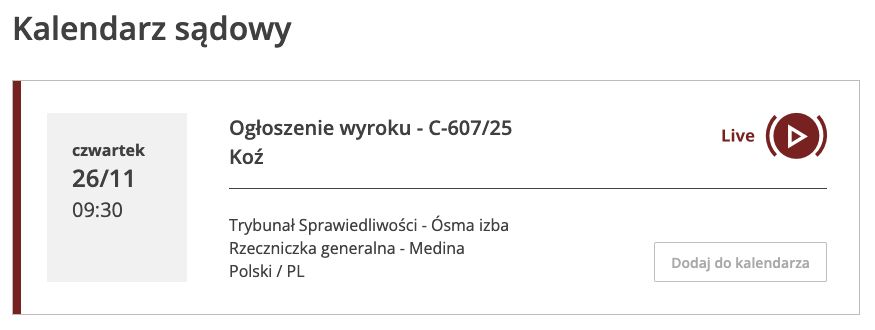
Sama rubryka „Data ogłoszenia” w kartotece nie określa rodzaju wydarzenia. Sprawdziliśmy jednak również kalendarz sądowy TSUE: na 26 listopada 2026 r., godz. 9.30, zaplanowano ogłoszenie wyroku w C-607/25 Koź przez ósmą izbę Trybunału.
O co dokładnie pyta Kraków?
Art. 29 ust. 2 ustawy o kredycie hipotecznym przesądza, że zmienne oprocentowanie kredytu hipotecznego ustala się jako sumę wartości wskaźnika referencyjnego i marży określonej w umowie. Krakowski sąd chce wiedzieć, czy ten przepis zapewnia „rzeczywistą równowagę stron umowy” w rozumieniu art. 3 ust. 1 dyrektywy 93/13 o nieuczciwych warunkach w umowach konsumenckich. Kluczowy fragment pytania brzmi tak:
Pytanie prejudycjalne Sądu Okręgowego w Krakowie, sprawa C-607/25, Dziennik Urzędowy UE C/2025/6604 (pisownia oryginalna)
Sąd kwestionuje więc to, czy obecna konstrukcja limitów zapewnia konsumentowi wystarczającą ochronę. Ustawa nie mówi, o ile może wzrosnąć wskaźnik. Nie mówi, czy i o ile może wzrosnąć marża w trakcie umowy. A jedyny sufit, czyli odsetki maksymalne z Kodeksu cywilnego, sam jest ruchomy, bo wynosi dwukrotność odsetek ustawowych, które zależą od stopy referencyjnej NBP. Wzrost stopy referencyjnej NBP podnosi ustawowy limit odsetek. Z kolei wzrost WIBOR-u może zwiększać oprocentowanie i ratę na zasadach określonych w umowie, z uwzględnieniem limitu odsetek maksymalnych. Każdy, kto spłacał kredyt w latach 2022–2023, wie, co to oznacza w praktyce.
Dlaczego to nie jest powtórka wyroku C-471/24?
12 lutego 2026 r. TSUE orzekł w sprawie przeciwko PKO BP, skierowanej przez Sąd Okręgowy w Częstochowie. Trybunał przyznał, że klauzula WIBOR podlega kontroli pod kątem nieuczciwości, ale uznał, że bank nie musi tłumaczyć klientowi, jak powstaje wskaźnik, a WIBOR ustalany zgodnie z unijnym rozporządzeniem BMR co do zasady nie tworzy znaczącej nierównowagi. Wyrok dotyczył umowy z 2019 r., więc sądy stosują go wprost do kredytów z okresu, w którym WIBOR podlegał już unijnym przepisom. Jak zmieniły się sprawy w pierwszych miesiącach po tym wyroku, opisywaliśmy w tekście „Sprawy o WIBOR w 2026 roku. Czy warto iść do sądu?”.
Kraków pyta o inny aspekt. Nie kwestionuje sposobu wyliczania WIBOR-u, lecz to, czy ustawowy model zmiennego oprocentowania zapewnia rzeczywistą równowagę stron przy braku stałych granic wzrostu wskaźnika i marży oraz zmiennym limicie odsetek maksymalnych. To najciekawszy element sprawy: umowa pochodzi z 2019 r., więc Trybunał zajmie się umową z tego samego okresu co w C-471/24, ale tym razem przez pryzmat przepisów ustawy, a nie samego wskaźnika. Ustawa o kredycie hipotecznym obowiązuje od 22 lipca 2017 r., więc odpowiedź dotknie przede wszystkim kredytów hipotecznych zawartych po tej dacie, czyli umów z boomu mieszkaniowego lat 2018–2021.
Jak sądy rozstrzygają sprawy o WIBOR dziś?
Na początku listopada zestawiliśmy 20 orzeczeń w sprawach WIBOR: 19 opisanych na podstawie opublikowanych uzasadnień oraz jedno na podstawie relacji prasowej. Zestawienie obejmuje różne etapy postępowań i nie jest reprezentatywną statystyką wszystkich spraw. Kredytobiorcy wygrali w 4 sprawach, banki w 13, w 2 sądy zawiesiły postępowanie lub zadały pytania TSUE, a w 1 uchylono zabezpieczenie. Głównym argumentem banków jest właśnie C-471/24. Sąd Rejonowy w Gdyni napisał, że po tym wyroku „nie ma obecnie podstaw do kwestionowania wskaźnika”. Sąd Okręgowy w Gliwicach uznał, że formularz ESIS i informacja o ryzyku wystarczą. Sąd Apelacyjny w Białymstoku prawomocnie oddalił apelację kredytobiorców w sprawie I ACa 790/24.
Kredytobiorcy wygrywają tam, gdzie da się wykazać konkretne zaniedbanie banku. Sąd Okręgowy w Olsztynie przy kredycie z 2021 r. uznał, że bank nie wypełnił obowiązku informacyjnego, i zostawił kredyt oprocentowany samą marżą. Sąd Okręgowy w Kaliszu przy dwóch umowach z 2018 r. uznał klauzulę WIBOR za bezskuteczną. Tymczasem ten sam Sąd Okręgowy w Krakowie w innej sprawie (I C 1923/24) przy umowie z listopada 2018 r. oddalił pozew o 156 841,76 zł. Ten sam okres zawarcia umowy, te same przepisy, a wyniki przeciwne.
| Sprawa | Kto pyta | O co chodzi | Stan |
|---|---|---|---|
| C-471/24 | SO Częstochowa | kontrola klauzuli WIBOR, informacja o wskaźniku | wyrok 12.02.2026 |
| C-586/25 | SO Warszawa-Praga | umowy sprzed BMR i z okresu przejściowego | w toku |
| C-630/25 | SO Warszawa | umowy sprzed BMR i z okresu przejściowego | w toku |
| C-607/25 Koź | SO Kraków | granice wzrostu WIBOR-u i marży oraz zmienny limit odsetek maksymalnych | wyrok zaplanowany na 26.11.2026, godz. 9.30 |
Co jeśli Trybunał przyzna rację kredytobiorcom?
Wykładnia TSUE działa co do zasady wstecz, bo wyjaśnia, jak przepis należało rozumieć od początku. Nie oznacza to jednak, że wszystkie zakończone sprawy wrócą na wokandę. Skutki rozłożą się bardzo nierówno.
Prawomocne przegrane, takie jak w Białymstoku, pozostaną prawomocne. Wyrok TSUE nie jest w polskiej procedurze automatyczną podstawą do wznowienia postępowania. Możliwość wniesienia skargi kasacyjnej do Sądu Najwyższego wymaga odrębnej oceny: znaczenie mają termin, wartość przedmiotu zaskarżenia i pozostałe ustawowe przesłanki dopuszczalności. Sam próg kwotowy nie wystarcza.
Nieprawomocne oddalenia to grupa, dla której stawka jest największa. Jeśli od nieprawomocnych oddaleń zostaną skutecznie wniesione apelacje, sprawy będą rozpoznawane przez sądy drugiej instancji. Nie potwierdziliśmy aktualnego etapu każdej z wymienionych spraw. Sąd drugiej instancji musi stosować wykładnię Trybunału obowiązującą w dniu orzekania. Korzystna odpowiedź w C-607/25 dałaby kredytobiorcom argument, którego nie mieli w pierwszej instancji: nawet jeśli WIBOR jest poprawnie liczony, sąd mógłby oceniać, czy przy obowiązującym, lecz zmiennym limicie odsetek konsument otrzymał wystarczającą informację o ryzyku wzrostu obciążeń. Zakres takiej oceny zależałby od treści wyroku TSUE.
Wygrane kredytobiorców, jak w Olsztynie czy Kaliszu, zyskałyby drugą nogę. Dziś opierają się głównie na wadliwej informacji o ryzyku, a banki w apelacjach powołują się na C-471/24. Odpowiedź korzystna dla konsumentów utrudniłaby im ten argument.
Sprawy zawieszone, jak w Sądzie Okręgowym w Suwałkach (I C 711/26, sprawa o 182 545,84 zł) czy w Warszawie-Pradze (II C 1440/24), czekają przede wszystkim na odpowiedzi w C-586/25 i C-630/25, które dotyczą umów sprzed stosowania BMR i z okresu przejściowego do 16 grudnia 2020 r. C-607/25 dotyczy przepisów ustawy z 2017 r., więc wpłynie na nie raczej pośrednio. Sygnał z Luksemburga, że brak stałego pułapu wzrostu oprocentowania ma znaczenie dla oceny równowagi stron, wzmocniłby jednak sądy, które wolą poczekać, zamiast oddalać pozwy na podstawie samego C-471/24.
Trzeba też uczciwie powiedzieć, czego korzystny wyrok nie załatwi. Trybunał interpretuje prawo unijne; nie rozstrzyga za sąd krajowy o ważności tej konkretnej umowy ani o należnej kwocie. Nie można z góry zakładać, że wyrok nakazuje pozostawienie samej marży lub unieważnienie kredytu. O skutkach w konkretnej sprawie zdecyduje polski sąd. Banki będą też powoływać się na art. 1 ust. 2 dyrektywy, który wyłącza z kontroli postanowienia odzwierciedlające bezwzględnie obowiązujące przepisy krajowe. To może być najtrudniejsza przeszkoda dla kredytobiorców.
A jeśli wygrają banki?
Gdyby odpowiedź była korzystna dla banków, mogłaby wzmocnić ich argumentację dotyczącą ustawowego modelu zmiennej stopy. Nie przesądzałoby to jednak automatycznie oceny każdej klauzuli i każdej umowy. Przy kredytach hipotecznych zawartych po lipcu 2017 r., w których kredytobiorca kwestionuje sam mechanizm WIBOR-u, a nie konkretne błędy banku, mogłoby to utrudnić dochodzenie roszczeń opartych wyłącznie na zarzutach wobec ustawowej konstrukcji oprocentowania. Wpływ na zawieszenia postępowań i koszty zależałby od treści wyroku oraz okoliczności konkretnej sprawy. Już dziś przegrana sprawa o wysoką kwotę może kosztować ponad 20 tys. zł, jak w sprawie III C 1102/24, w której kredytobiorcy mają zapłacić bankowi 21 617 zł. Część sądów, tak jak w sprawie III C 1414/25, zwalnia z kosztów kredytobiorców, którzy pozwali bank przed lutowym wyrokiem TSUE. Po drugim niekorzystnym rozstrzygnięciu taka wyrozumiałość może się skończyć.
Nawet wtedy spór o WIBOR się nie zakończy. Umowy sprzed 2018 r. i z okresu przejściowego wciąż czekają na C-586/25 i C-630/25. Sprawy oparte na konkretnych zaniedbaniach banku, takich jak brak rzetelnej informacji o ryzyku, brak oferty stałej stopy czy nieprzejrzysta zmienna marża, pozostaną otwarte niezależnie od wyniku w sprawie Koź. Planowana reforma przewiduje zastępowanie WIBOR-u nowym wskaźnikiem; sposób zmiany w istniejących umowach zależy od zasad reformy i właściwych przepisów. Jak banki próbowały wpłynąć na harmonogram tej zmiany, pisaliśmy w tekście „Sekretny plan banków wyszedł na jaw. Chciały ocalić WIBOR za plecami rządu”.
Co z tego wynika dla kredytobiorców?
Do 26 listopada zostało nieco ponad dwa tygodnie. Kto ma sprawę w apelacji, powinien z pełnomocnikiem sprawdzić, czy argument o braku limitu oprocentowania został podniesiony, bo po ogłoszeniu rozstrzygnięcia może okazać się kluczowy. Kto dopiero rozważa pozew o kredyt zawarty po 2017 r., może rozsądnie poczekać na publikację, chyba że goni go termin przedawnienia. Nikt nie powinien natomiast wstrzymywać spłaty rat na podstawie samej zapowiedzi z Luksemburga. Sam zaplanowany termin wyroku ani jego ogłoszenie nie stanowią automatycznej podstawy do zaprzestania spłaty umowy, a bank nadal może wypowiedzieć kredyt za zaległości.
Podstawą tekstu są karta sprawy C-607/25 i kalendarz sądowy TSUE, publiczne streszczenie wniosku prejudycjalnego (pkt 7–8), publikacja wniosku w Dzienniku Urzędowym UE z 22 grudnia 2025 r., wyrok TSUE w sprawie C-471/24 oraz orzeczenia z opublikowanymi uzasadnieniami z naszego listopadowego przeglądu spraw o WIBOR. Materiał ma charakter informacyjny i nie stanowi porady prawnej. Stan na 10 listopada 2026 r. Źródła urzędowe: karta C-607/25, kalendarz sądowy TSUE, pytanie prejudycjalne.