
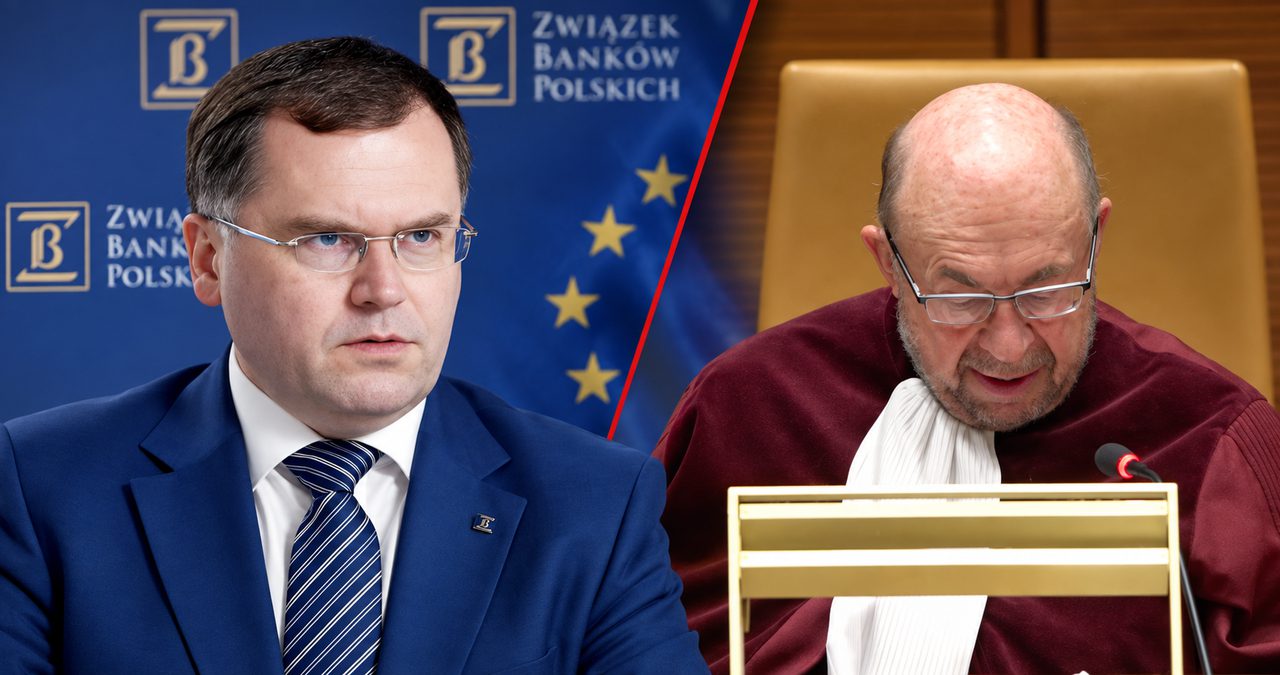
Wyrok TSUE z 10 września 2026 roku nie zmieni sposobu rozliczeń w sprawach frankowych – unijne stanowisko w sprawie C-510/25 okazało się niezwykle wyważone i pozostawia kwestię decyzji o tych rozliczeniach w rękach krajowych sądów, w oparciu o polskie prawo. Właściwie natychmiast po upublicznieniu orzeczenia w przestrzeni medialnej zaczęły funkcjonować dwie różne narracje na jego temat. Jedna wyszła od strony konsumenckiej, wspieranej stanowiskiem Rzecznika Finansowego, natomiast druga ze Związku Banków Polskich. Rozbieżności dotyczą przede wszystkim tego, czy istotnie teoria salda zagości na stałe w rozliczeniach abuzywnych i w efekcie nieważnych umów kredytowych. Czy wskutek wyroku Trybunału frankowicze, jak twierdzi ZBP, stracą prawo do odsetek od sumy spełnionych świadczeń? A może tym razem to nie TSUE, a polskie prawo ochroni konsumentów przed negatywnym scenariuszem?
Z tekstu dowiesz się:
- Co orzekł Trybunał Sprawiedliwości UE w sprawie C-510/25 (Adazik)
- Jak wyrok TSUE z 10 września 2026 roku został zinterpretowany przez stronę konsumencką, a jak przez banki, reprezentowane przez ZBP
- Jak interpretować wyrok TSUE w kontekście ustawy frankowej
- Czy unijne stanowisko ma szansę ujednolicić krajowe orzecznictwo w przedmiocie rozliczeń nieważnej umowy kredytowej.
TSUE zostawia kwestię rozliczeń nieważnej umowy w gestii krajowych sądów. Jest jednak pewien warunek
Dnia 10 września 2026 roku Trybunał Sprawiedliwości UE wypowiedział się w sprawie C-510/25, zainicjowanej pytaniami sędziego Tomasza Niewiadomskiego, byłego prezesa XXVIII Wydziału Cywilnego Sądu Okręgowego w Warszawie. Pytania dotyczyły kwestii rozliczeń, następujących po stwierdzeniu nieważności umowy kredytowej denominowanej kursem franka szwajcarskiego. Krajowy spór, na którego kanwie zadano pytania prejudycjalne Trybunałowi Sprawiedliwości UE, dotyczy PKO Banku Polskiego. Podmiot został pozwany w związku z umową zawartą w 2005 roku, która była spłacona w momencie podniesienia roszczeń. Kredytobiorcy w swoim pozwie domagali się zwrotu sumy spełnionych świadczeń wraz z odsetkami ustawowymi za opóźnienie.
Zależało im zatem na rozliczeniach zgodnych z dominującą w polskim orzecznictwie teorią dwóch kondykcji. Obok niej, w polskiej praktyce orzeczniczej funkcjonuje jeszcze druga koncepcja, czyli tzw. teoria salda, wg której konsument może żądać od banku wyłącznie nadpłaty ponad kwotę użyczonego mu kapitału, wraz z odsetkami ustawowymi za opóźnienie, liczonymi od tejże nadpłaty. Taka metoda rozliczeń z oczywistych względów odpowiada bankom, które, wbrew uchwale Sądu Najwyższego z 2021 roku i kolejnej, z 2024 roku, dążą do marginalizacji dwóch kondykcji, właśnie na rzecz kompensacji wzajemnych wierzytelności, do kwoty niższej z nich.
Sąd odsyłający wskazał we wniosku prejudycjalnym na potencjalne negatywne konsekwencje rozliczeń według teorii salda – zastosowanie tej koncepcji w rozliczeniach powoduje pozbawienie konsumenta odsetek ustawowych za opóźnienie od kwoty spłaconego kapitału. Co więcej, kredytobiorcy spłacali swój kredyt zarówno w PLN, jak i w CHF (w 2011 roku w życie weszła ustawa antyspreadowa, która umożliwiła frankowiczom spłatę zobowiązań bezpośrednio w walucie waloryzacji), co doprowadziło do sytuacji, w której tak naprawdę trudno stwierdzić, w którym dokładnie momencie doszło do spłaty kapitału. Sąd odsyłający stanął na stanowisku, że teoria salda jest sprzeczna z celami dyrektywy 93/13, a w konsekwencji trudna do pogodzenia z prawem UE.
Na korzyść teorii salda mógłby jednak wpływać fakt, że część środowiska sędziowskiego zinterpretowała wyrok C-396/24 (Lubreczlik) z 19 czerwca 2025 roku tak, że z urzędu dopuszcza on kompensację wzajemnych wierzytelności, wynikających z nieważności umowy kredytowej.
O co sąd krajowy zapytał TSUE w sprawie Adazik?
W związku z powstałymi wątpliwościami orzeczniczymi, sąd skierował do TSUE dwa pytania. Pierwsze dotyczy tego, czy dyrektywa 93/13 sprzeciwia się stosowaniu przez sąd z urzędu kompensacji wzajemnych wierzytelności stron nieważnej umowy. Drugie pytanie dotyczy tego, czy ta sama dyrektywa sprzeciwia się ograniczaniu prawa konsumenta do odsetek ustawowych za opóźnienie, liczonych od sumy spełnionych na rzecz banku świadczeń, wynikających z nieważnej umowy kredytowej. Ponadto sąd zapytał, czy przepisy dyrektywy sprzeciwiają się takiej wykładni prawa krajowego, według której konsumentowi nie przysługują odsetki ustawowe za opóźnienie od sumy spełnionych świadczeń.
Z odpowiedzi udzielonej przez TSUE w wyroku z 10 września 2026 roku (C-510/25, Adazik) wynika, że przepisy dyrektywy 93/13 nie sprzeciwiają się wykładni sądowej prawa krajowego, wg której sąd dokonuje z urzędu potrącenia wzajemnych wierzytelności stron nieważnej umowy kredytowej, w następstwie czego konsumentowi przysługuje wierzytelność wynikająca z kwot nadpłaconych bankowi ponad użyczony kapitał kredytu, zaś odsetki za opóźnienie są należne od tej nadpłaty.
Wyrok jest zatem bardzo neutralny – z jednej strony nie sprzeciwia się rozliczeniom, które znamy pod nazwą „teorii salda”, z drugiej nie nakazuje sądom rozliczenia saldem. Wybór, w teorii, zależy od sędziego rozpoznającego indywidualną sprawę. Jest jednak pewien warunek: wybrany przez sąd sposób rozliczenia nieważnej umowy kredytowej nie może powodować osłabienia ochrony konsumenckiej, wynikającej z unijnych przepisów. Konsument ma więc prawo do otrzymania odsetek od nadwyżki ponad spłacony kapitał, a sam sposób dzielenia kosztów postępowania pomiędzy strony sporu nie może zniechęcać go do dochodzenia praw przed sądem. Co niezwykle ważne, jeżeli sąd zamierza dokonać kompensacji wzajemnych wierzytelności, musi wcześniej poinformować o swoich zamiarach konsumenta, tak aby ten mógł zdecydować, czy w związku z tym chce w ogóle unieważnić swoją umowę.
Ponadto, w motywie 43. wyroku TSUE odniósł się do orzeczenia z 19 czerwca 2025 roku w sprawie Lubreczlik, zaprzeczając, jakoby ujął się wówczas za stosowaniem w rozliczeniach nieważnej umowy teorii salda. Przypomniał, że w tym wyroku zanegował jedynie możliwość domagania się przez przedsiębiorcę od konsumenta zwrotu pełnej kwoty kapitału kredytu, bez uwzględnienia kwot, które zostały spłacone w toku wykonywania umowy, w sytuacji, w której umowa okazuje się nieważna przez wzgląd na zawarte w niej abuzywne warunki.
Dokładne analizy i ważne informacje dla kredytobiorców.
Śledź nasze profile, aby wzmocnić ich widoczność i być na bieżąco:
Podczas gdy Rzecznik Finansowy wyjaśnia konsumentom praktyczne aspekty wyroku C-510/25, ZBP zakrzywia rzeczywistość
Treść wyroku, jak i jego skutki w przejrzysty i przystępny sposób tłumaczy na swojej stronie Rzecznik Finansowy. W tekście dostępnym tutaj RF zaakcentował fakt, iż Trybunał nie opowiedział się za żadną konkretną metodą prowadzenia rozliczeń nieważnej umowy, a także, że zastosowanie przez sąd mechanizmu kompensacji nie może skutkować osłabieniem ochrony konsumenta. Jednocześnie Rzecznik Finansowy potwierdził, że bez względu na wybrany przez sąd sposób rozliczeń nieważnej umowy, konsument ma prawo do odsetek ustawowych za opóźnienie, liczonych od nadwyżki spłaconej ponad kapitał kredytu. Kluczowy wydaje się ten fragment komentarza opublikowanego przez dr Michała Ziemiaka:
„Sposób rozliczenia nieważnej umowy nie może pozbawiać konsumenta prawa do należnych mu odsetek od świadczeń spełnionych na rzecz banku. ”
Jak ów wyrok został przedstawiony przez Związek Banków Polskich? Na stronie ZBP, w zakładce „Aktualności”, frankowiczów straszy wielki nagłówek: „Koniec z frankowym absurdem. TSUE za rozliczeniem stron w jednym postępowaniu”. Jeszcze przed kliknięciem w tekst możemy się zatem zorientować, że bankowcy chcą nam przedstawić nie fakty, a alternatywną rzeczywistość. Z samego tekstu dowiadujemy się, że Trybunał potwierdził, iż konsument w przypadku unieważnienia umowy może żądać od banku wyłącznie zwrotu nadwyżki spłaconej ponad sam kapitał, wraz z odsetkami wyłącznie od kwoty tej nadwyżki. Dla wzmocnienia przekazu, ZBP powtarza w tekście wielokrotnie, że odsetki należą się wyłącznie od wspomnianej nadwyżki. Jest to oczywista manipulacja faktami, albowiem TSUE niczego w tym względzie nie nakazał, ani nie przesądził. Potwierdził jedynie to, że sądy powinny kierować się w tych rozliczeniach przepisami, które obowiązują w kraju.
I tu dochodzimy do sedna problemu, ponieważ w Polsce nie ma przepisów pozwalających na dokonywanie kompensacji wzajemnych wierzytelności, wynikających z nieważnej umowy kredytowej, z urzędu.
Polskie przepisy nie przewidują zastosowania potrącenia z urzędu. Co trzeba zrobić, by potrącenie było możliwe? I co ma do tego ustawa frankowa?
Aby sąd mógł dokonać kompensacji wzajemnych wierzytelności i rozliczyć strony saldem, któraś ze stron sporu musi złożyć oświadczenie woli – wynika to wprost z art. 498 kodeksu cywilnego. Co ważne, termin na podniesienie takiego oświadczenia w toku procesu sądowego jest ściśle ograniczony: jak wynika z art. 203(1) kpc, strona powinna podnieść zarzut potrącenia w pierwszym piśmie procesowym (odpowiedzi na pozew lub np. w sprzeciwie od nakazu zapłaty). Od tej zasady są wyjątki, dotyczące sytuacji, w których roszczenie strony w momencie odpowiadania na pozew nie było jeszcze wymagalne. W takich przypadkach obowiązuje termin dwutygodniowy, liczony od momentu stwierdzenia wymagalności roszczenia.
Ministerstwo Sprawiedliwości, projektując przepisy ustawy frankowej, usilnie dążyło do przywrócenia terminu na zgłoszenie potrącenia w już toczących się procesach. W minionych latach banki zwlekały ze zgłoszeniem potrącenia w tysiącach spraw, obawiając się, że sąd potraktuje ten zarzut jednoznacznie jako przyznanie ze strony pozwanego, że kwestionowana przez konsumenta umowa jest nieważna. Zamiast tego, banki wolały pozywać konsumentów o zapłatę i dublować postępowania, licząc, że to zachęci frankowiczów do zawierania ugód.
Plan resortu sprawiedliwości się nie powiódł – na rząd spadła ogromna fala krytyki, a skrzynki mailowe posłów zostały wręcz zbombardowane petycjami o zagłosowanie przeciwko ustawie. W toku prac w komisjach sejmowych okazało się, że posłowie w przeważającej większości nie poprą przepisów rozszerzających termin na zgłoszenie potrącenia i przywracających ów termin w sprawach, w których zdążył on upłynąć. W efekcie treść projektu została zmodyfikowana, a sama ustawa weszła w życie, nie ingerując w kwestie potrącenia.
Mamy więc sytuację, w której polskie prawo nie przewiduje możliwości zastosowania potrącenia z urzędu (a TSUE odniósł się w wyroku do przypadku, w którym prawo krajowe taką możliwość daje) i jednocześnie w której banki nie mają już możliwości terminowego zgłoszenia zarzutu w większości toczących się spraw. ZBP popadł więc w hurraoptymizm, wieszcząc rychły koniec teorii dwóch kondykcji i powrót do teorii salda.
Wyrok C-510/25 w świetle uchwały frankowej SN z 2024 roku – co wybiorą sądy?
Dodatkowo, sytuację procesową frankowiczów, na tle wyroku C-510/25, bardzo wzmacnia uchwała frankowa z 25 kwietnia 2024 roku (III CZP 25/22), w której Sąd Najwyższy jednoznacznie opowiedział się za rozliczeniami nieważnej umowy kredytowej zgodnie z teorią dwóch kondykcji. Uchwała ta została wydana przez pełny skład Izby Cywilnej i ma moc zasady prawnej. Wniosek? Najnowszy wyrok Trybunału ani nie nakazuje, ani nie zakazuje stosowania rozliczeń saldem, co oznacza, że sądy krajowe powinny rozliczać nieważne umowy zgodnie z krajowym prawem. To zaś nie przewiduje potrącenia z urzędu, co zamyka sądom drogę do automatycznego stosowania teorii salda.
Jak zatem wyrok C-510/25 wpłynie na krajowe orzecznictwo? Czy mamy szansę na ujednolicenie metody rozliczeń? Niestety, ale wszystko wskazuje, że tak się nie stanie. Zaryzykujemy wręcz stwierdzenie, że wrześniowe orzeczenie w sprawie Adazik pogłębi dotychczasowe podziały. Tam, gdzie już teraz sądy chętnie rozliczają nieważne umowy saldem, będą korzystały z tej możliwości jeszcze częściej. Z kolei tam, gdzie panuje zgodność orzecznicza z treścią uchwały frankowej Sądu Najwyższego, kredytobiorcy nadal będą mogli liczyć na rozliczenia zgodne z teorią dwóch kondykcji.
Frankowiczów przed automatycznym zastosowaniem teorii salda w sprawach o nieważność i zapłatę uratował fakt, że polskie przepisy nie przewidują potrącenia wzajemnych wierzytelności z urzędu. Bez akcji którejś ze stron sporu potrącenie nie powinno mieć miejsca. Można więc wysnuć wniosek, że zasądzenia zgodne z teorią dwóch kondykcji, wraz z odsetkami liczonymi od sumy spełnionych świadczeń, nadal będą powszechne. Jak często dwie kondykcje będą wygrywać z saldem, okaże się w praktyce, w perspektywie nadchodzących miesięcy.
PODSUMOWANIE:
Trybunał Sprawiedliwości UE w wyroku z 10 września orzekł, że rozliczenie stron poprzez kompensatę ich wzajemnych wierzytelności w przypadku stwierdzenia nieważności umowy nie jest sprzeczne z dyrektywą 93/13. Dyrektywa nie stoi też na przeszkodzie temu, by odsetki ustawowe za opóźnienie naliczane na rzecz konsumenta były mu należne od nadwyżki ponad udostępniony przez bank kapitał kredytu. Wyrok odnosił się do sytuacji, w której sąd prowadzi takie rozliczenia (nazywane w polskim orzecznictwie teorią salda) z urzędu – o ile taki scenariusz jest w ogóle dopuszczalny w prawie danego kraju. I to zastrzeżenie w dużej mierze decyduje o praktycznym wpływie wyroku na orzecznictwo w Polsce.
Krajowe prawo nie przewiduje bowiem możliwości stosowania potrącenia z urzędu – zarzut ten zawsze uruchamiany jest na skutek złożenia oświadczenia woli przez jedną ze stron. Z tego względu należy się spodziewać, że wrześniowy wyrok w sprawie Adazik pozostanie bez większego wpływu na metodę orzekania polskich sędziów, którzy w minionych latach zdążyli już wypracować sobie preferowany sposób rozliczeń.
Większość orzeczników wciąż skłania się ku teorii dwóch kondykcji, czyli metodzie rozliczeń wskazywanej w uchwałach Sądu Najwyższego, w tym tej frankowej, wydanej w 2024 roku. To zapewne się nie zmieni. Z kolei sędziowie znani z tego, że wbrew wspomnianej uchwale uważają za stosowne rozliczanie nieważnych umów saldem, zyskają kolejny argument za utrwalaniem dotychczasowych nawyków. To, czy umowa zostanie rozliczona saldem, czy wg dwóch kondykcji, będzie więc zależeć nie od wyroku TSUE, tylko od tego, któremu sędziemu zostanie przydzielona sprawa.