
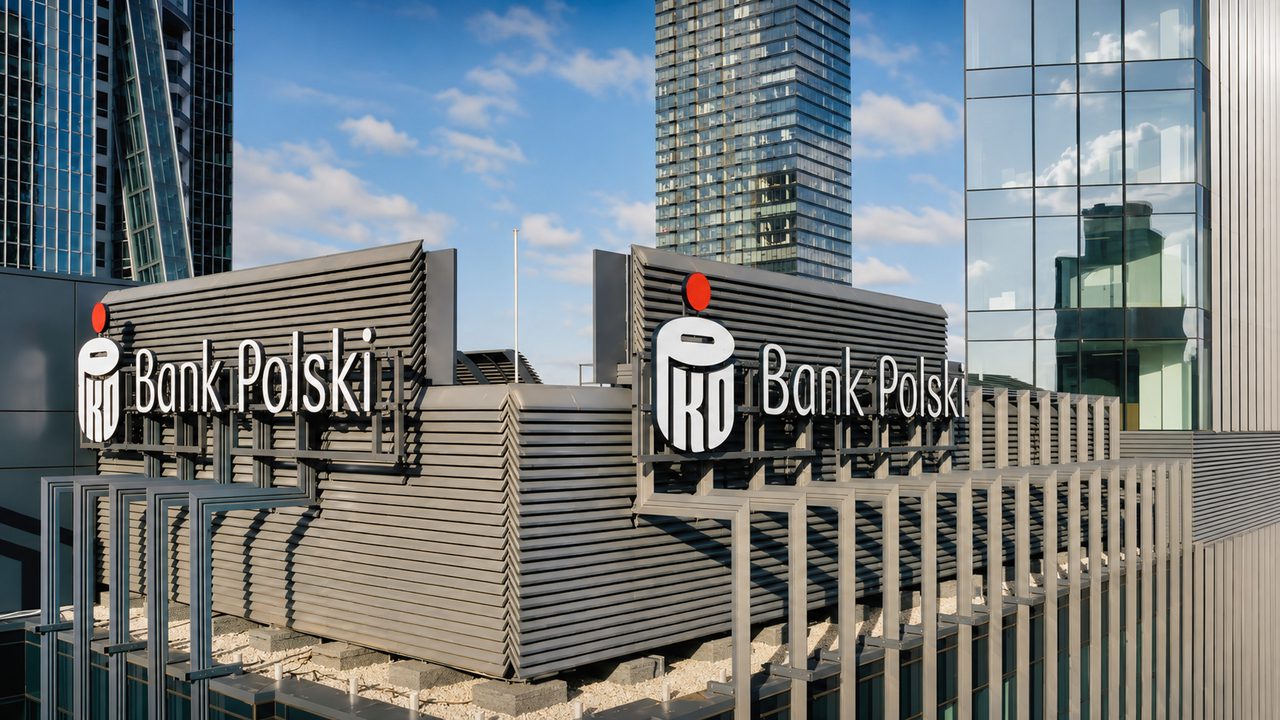
Jaka powinna być kara dla instytucji finansowej za to, że pobrała od konsumenta odsetki od skredytowanych kosztów kredytu? TSUE tego nie przesądził, orzekł jedynie, że wskazana praktyka nie powinna mieć miejsca. Banki, nauczone doświadczeniem spraw frankowych, nie czekają na rozwój sytuacji i na to, aż sankcja kredytu darmowego zacznie być w sądach tak powszechna, jak masowe unieważnienia hipotek walutowych. Największe instytucje w kraju idą za radą Rzecznika Finansowego i starają się rozwiązywać sprawy sporne na etapie reklamacji. Ze sprawozdań półrocznych wynika, że wielu kredytodawców postanowiło dokonać korekty spodziewanych przychodów odsetkowych, uwzględniając w ten sposób skutki unijnego wyroku z 23 kwietnia br. Wśród podmiotów, które zaczynają liczyć się z kredytobiorcami złotowymi, jest PKO Bank Polski. Co największy bank w kraju ma do zaoferowania klientom, od których pobrał odsetki od pozaodsetkowych kosztów? I czy prawdą jest, że niektóre banki już teraz częściowo uznają roszczenia konsumentów zawarte w reklamacjach?
Z tekstu dowiesz się:
- Co wiadomo na temat najnowszych statystyk sądowych dotyczących SKD, jak również reklamacji otrzymywanych przez sektor bankowy
- Na co może liczyć konsument, który złoży w banku oświadczenie o skorzystaniu z SKD, w związku z pobraniem od niego odsetek od skredytowanych kosztów
- Ile wiodące banki w Polsce wydały do tej pory na dostosowanie się do wyroku C-744/24
- Jak zmienia się dynamika wpływu spraw sądowych o SKD i czym te zmiany mogą być powodowane.
Banki i KNF „zdziwione” wyrokiem TSUE z kwietnia 2026 roku. Czy sektor naprawdę nie spodziewał się wyniku tej sprawy?
Polski rynek usług bankowych odznacza się pewną nadzwyczajną właściwością: można na nim latami, zupełnie bezkarnie, oferować abuzywne produkty finansowe, a następnie twierdzić, że absolutnie nic nie wskazywało, by stosowana praktyka jakkolwiek godziła w interesy klientów. Tak było w przypadku kredytów frankowych, które po dziś dzień są uważane przez część środowiska bankowego za w pełni uczciwe, tak jest teraz, w przypadku kredytów gotówkowych, opartych o mechanizm kredytowania kosztów pozaodsetkowych. 23 kwietnia 2026 roku Trybunał Sprawiedliwości UE wydał wyrok C-744/24 (w sprawie przeciwko Pekao S.A.), w którym uznał za nieuczciwą praktykę pobierania odsetek od skredytowanych kwot, nieudostępnionych konsumentowi do jego dyspozycji.
Zarówno bezpośrednio po wyroku, jak i teraz, banki twierdzą, że nie było przesłanek świadczących o tym, iż taka praktyka może być uznana za abuzywną. Wtóruje im zresztą Komisja Nadzoru Finansowego, która w swoich materiałach informacyjnych wręcz legitymizowała pobieranie takich odsetek. Tymczasem już w wyroku z kwietnia 2016 roku, w sprawie C-377/14, TSUE dał państwom członkowskim jasno do zrozumienia, że całkowita kwota kredytu nie może zawierać w sobie skredytowanych kosztów, takich jak np. prowizje. Możemy więc śmiało stwierdzić, że już 10 lat temu banki (i KNF) powinny wiedzieć, że nie wolno im traktować kosztów okołokredytowych w ten sam sposób, co faktycznie wypłaconych klientowi środków.
Czy rzeczywiście banki nie miały świadomości nieuczciwego charakteru stosowanych praktyk, a wiedzę w tym zakresie pozyskały dopiero dzięki wyrokowi z kwietnia br.? Naprawdę trudno w to uwierzyć, biorąc pod uwagę, kiedy sektor zaczął odchodzić od kredytowania kosztów kredytu. Przykładowo mBank przestał kredytować prowizję już w 2023 roku, a rok później przestał stosować tę praktykę w przypadku ubezpieczeń. 2024 rok to okres, w którym z kredytowania prowizji zaczęły rezygnować PKO BP, Santander i BNP Paribas – niedługo później dołączył do nich Alior. Praktyka kredytowania kosztów od wielu lat nie znajduje zastosowania w produktach oferowanych przez ING Bank Śląski, który odstąpił od stosowania tego szkodliwego mechanizmu na długo przed swoją konkurencją.
Dlaczego masowe rezygnowanie z kredytowania prowizji przypadło akurat na lata 2023-2024? Naprawdę nietrudno powiązać to z pierwszymi pytaniami prejudycjalnymi o sankcję kredytu darmowego, zadanymi Trybunałowi Sprawiedliwości UE przez polskie sądy.
Jeden z pierwszych zestawów pytań wpłynął do Luksemburga 3 listopada 2022 roku – mowa o sprawie C-678/22, która spadła z unijnej wokandy przed wydaniem wyroku. Wykreślenie sprawy z rejestru nastąpiło w grudniu 2023 roku, a przyczyną było umorzenie postępowania krajowego, toczącego się przed Sądem Rejonowym dla Krakowa-Podgórza. Jaka była przyczyna umorzenia postępowania, możemy się tylko domyślać. Pierwsze z pytań w tej sprawie dotyczyło właśnie praktyki umieszczania w umowie z konsumentem postanowień przewidujących oprocentowanie nie tylko od kwot wypłaconych konsumentowi, ale również od pozaodsetkowych kosztów kredytu, takich jak prowizje czy inne opłaty. W drugim pytaniu sąd odsyłający dążył do ustalenia, czy instytucja finansowa ma obowiązek poinformować konsumenta o tym, że podstawą obliczenia skapitalizowanych odsetek jest kwota inna niż wypłacona.
Choć wyrok w tej sprawie formalnie nigdy nie zapadł, to już wtedy, w 2022 roku, banki zdołały się zorientować, jakie kwestie wzbudzają w krajowych sędziach najwięcej wątpliwości. Uzbrojone w doświadczenie ze sporów frankowych, miały już pewność, że storpedowanie jednej unijnej sprawy nic nie da. Pojawią się kolejne pytania prejudycjalne, a sędziowie będą słać do Luksemburga wnioski do skutku. Tym samym już w listopadzie 2022 roku stało się zupełnie jasne, że najrozsądniejszą opcją jest zrezygnowanie z kredytowania prowizji i składek na ubezpieczenie. Wdrożeniem nowych założeń banki zajęły się niedługo później.
Banki szukają najtańszego sposobu na zneutralizowanie ryzyka związanego z SKD. Do tej pory kwietniowy wyrok TSUE kosztował sektor ponad 600 mln zł
Skoro już ustaliliśmy, że banki od dawna dysponowały przesłankami świadczącymi o abuzywnej naturze stosowanych praktyk, przejdźmy teraz do tego, co przedstawiciele sektora robią, by zapobiec materializacji ryzyka. Po wyroku TSUE z 23 kwietnia 2026 roku największe banki giełdowe w Polsce zaczęły uwzględniać jego skutki w swoich sprawozdaniach półrocznych. Jako jeden z pierwszych zareagował Millennium Bank, który poinformował, że w związku z wyrokiem Trybunału przestaje pobierać odsetki od skredytowanych kosztów. Podmiot dokonał korekty wyniku za II kwartał br., odejmując od niego kwotę 35 mln zł, ponadto utworzył odpisy na ryzyka prawne w kwocie 4 mln zł i obniżył kwartalny wynik brutto o kolejne 61 mln zł, ze względu na „niepewność sytuacji”.
Podobną strategię wdrożył mBank, który zaprzestał naliczania odsetek od skredytowanych kosztów od 23 kwietnia br. Mniej więcej w tym samym czasie Pekao S.A. poinformował o korekcie wyniku z odsetek o kwotę 126 mln zł, spowodowanej unijnym wyrokiem. Do końca II kwartału wyrok C-744/24 kosztował największe banki z polskiego rynku niespełna 620 mln zł. Korekta wyniku w Pekao S.A. wcale nie była największą dokonaną w sektorze. Podmiot został wyprzedzony przez dwa inne banki – PKO BP, który skorygował swój wynik o 173 mln zł, oraz Alior Bank, którego korekta wyniosła 153,2 mln zł.
W swoim sprawozdaniu półrocznym Pekao S.A. zawarł dane statystyczne dotyczące zakończonych spraw o SKD, które pozwalają na wyliczenie, ile procesów z tej kategorii podmiot przegrał w II kwartale br., czyli w okresie, w którym zapadł wyrok Trybunału. Okazuje się, że skala porażek wyniosła aż 38 proc. – dla porównania, do końca I kwartału bank przegrywał z kredytobiorcami tylko 18,7 proc. spraw o sankcję kredytu darmowego.
Nim nadszedł czas publikacji raportów za I półrocze br., media poinformowały, że kilka dużych podmiotów z rynku finansowego zaczyna uznawać, przynajmniej częściowo, żądania zawarte w reklamacjach kredytobiorców. Alior Bank, Pekao S.A. i VeloBank poszły za radą Rzecznika Finansowego i rozpoczęły proces dogadywania się z klientami na etapie przedprocesowym. Skala ustępstw jest niewielka: kredytobiorcy domagają się zastosowania wobec ich umów sankcji kredytu darmowego, tymczasem wskazane banki są gotowe jedynie do rozliczenia odsetek od skredytowanych kosztów. Podmioty zgodnie twierdzą, że nie ma podstaw do objęcia kwestionowanych umów sankcją kredytu darmowego.
Praktykę częściowego uznawania reklamacji dostrzega w swojej codziennej pracy adwokat Jacek Sosnowski, którego kancelaria prowadzi kilka tysięcy spraw przeciwko bankom.
– Nie zauważyliśmy do tej pory, aby reklamacje uznawał PKO BP. Robią to natomiast Pekao S.A., Alior i VeloBank – przy czym nigdy z własnej inicjatywy nic nie zwracają, a dopiero po otrzymaniu reklamacji od klienta. Mówimy o tak zwanym częściowym uznaniu reklamacji: bank zwraca odsetki pobrane od skredytowanych kosztów i na tym poprzestaje – zwraca uwagę adwokat Jacek Sosnowski z Kancelarii Sosnowski Adwokaci i Radcowie Prawni.
Jak podkreśla, takiego rozliczenia nie należy mylić z zaspokojeniem roszczeń konsumenta.
– To nie jest sankcja kredytu darmowego i nie jest to kwota, która wyczerpuje roszczenia kredytobiorcy. Odnoszę wrażenie, że banki chcą w ten sposób uśpić czujność osób, które dopiero zaczynają interesować się tym, jak naliczano odsetki od ich kredytów. Konsument, który otrzymał od banku zwrot kilkuset złotych, może uznać temat za zamknięty, choć w rzeczywistości jego uprawnienia mogą sięgać znacznie dalej – zastrzega prawnik.
Dokładne analizy i ważne informacje dla kredytobiorców.
Śledź nasze profile, aby wzmocnić ich widoczność i być na bieżąco:
PKO BP będzie prekursorem zmian w sektorze?
Gdy banki zaczęły masowo przegrywać sprawy frankowe, a szef Komisji Nadzoru Finansowego zaapelował do sektora o wdrażanie rozwiązań ugodowych, jako pierwszy na ten apel odpowiedział PKO Bank Polski. Pierwsze ugody bank zaczął zawierać już na początku 2021 roku, na długo przed swoją bezpośrednią konkurencją. Czy tym razem będzie podobnie?
O ambicjach władz banku niech świadczy komunikat biura prasowego PKO BP, z którego wynika, że jeszcze w tym miesiącu planowane jest wdrożenie mechanizmu, którego odbiorcami mają być klienci podmiotu. Skutkiem ma być rozliczenie odsetek, nienależnie pobranych od skredytowanych prowizji, jednak tylko od 23 kwietnia 2026 roku, czyli daty wyroku TSUE. Do rozliczenia tych nienależnie pobranych świadczeń dojdzie automatycznie, nie jest więc wymagana ze strony klientów jakakolwiek akcja. Oczywiście, aby odzyskać od banku jakiekolwiek świadczenia wykraczające poza nadpłacone odsetki, kredytobiorca będzie musiał skierować sprawę na drogę sądową. W przypadku różnicy pomiędzy pełną kwotą odsetek od skredytowanych kosztów a kwotą, którą bank chce rozliczyć automatycznie, sprawa jest bardziej złożona. Niewykluczone, że w części przypadków PKO BP (podobnie jak i inne giełdowe banki) będzie skłonny dokonać zwrotu reszty nienależnie pobranych odsetek po otrzymaniu reklamacji.
Działanie PKO Banku Polskiego jak najbardziej ma sens, może bowiem wygasić u części kredytobiorców chęć do skierowania sprawy na drogę sądową bądź do dokonania cesji wierzytelności na rzecz kancelarii odszkodowawczej. Ale zapowiedź tej akcji to coś znacznie więcej. Bank, który sam, bez niczyjej zachęty, rozlicza nienależnie pobrane świadczenie, zyskuje mocny argument w ewentualnym przyszłym sporze sądowym. Jeśli dojdzie do sprawy, podmiot będzie w stanie wykazać, że podjął wymierne działania służące usunięciu negatywnych skutków abuzywnej praktyki.
Oczywiście możemy się zastanawiać, czy podmiot nie powinien jednak pójść o krok dalej i postawić na rozliczenie odsetek, które nienależnie pobrał, od początku trwania umowy. Potrafimy sobie jednak wyobrazić, że taka jednorazowa, masowa akcja przełożyłaby się w sposób niezwykle negatywny na kwartalny wynik odsetkowy banku. Wygląda więc na to, że bank zamierza wpierw wdrożyć „opcję minimum”, a następnie obserwować, czy podjęte działanie przekłada się na spadek liczby nowych pozwów.
Cezura czasowa przyjęta przez bank budzi jednak zasadnicze wątpliwości prawne.
– Data wyroku TSUE nie jest datą, od której praktyka stała się nieuczciwa. Wyrok Trybunału ma charakter interpretacyjny – wyjaśnia, jak przepisy dyrektywy należało rozumieć od początku ich obowiązywania. Jeżeli więc pobieranie odsetek od skredytowanych kosztów było nieuczciwe, to było takie również przed 23 kwietnia 2026 roku, a nie dopiero od tego dnia. Rozliczenie ograniczone do okresu po wyroku należy traktować jako gest wizerunkowy i procesowy, a nie jako pełne usunięcie skutków zakwestionowanej praktyki – ocenia mec. Sosnowski.
Wpływ nowych powództw o SKD powoli się stabilizuje. Czy aby na pewno świadczy to o spadku zainteresowania sankcją?
Na początku 2026 roku Ministerstwo Sprawiedliwości zaczęło prowadzić statystyki wpływu spraw sądowych o sankcję kredytu darmowego. Wynika z nich, że w całym I półroczu wpływ ten wyniósł 11 247 pozwów, o 49 proc. więcej niż w I półroczu 2025 roku. Z zapewnień przedstawicieli Związku Banków Polskich wynika jednak, że dynamika napływu spraw z tej kategorii nie rośnie. Dlaczego zatem statystyki temu przeczą? Sektor łączy to z faktem, iż pozwy otrzymywane przez banki w minionym kwartale w ok. połowie przypadków zostały złożone jeszcze w 2025 roku. Banki otrzymały ich odpisy z opóźnieniem.
Związek Banków Polskich, cytowany przez portal xyz.pl, zebrał dane z 15 banków – wynika z nich, że na koniec I półrocza 2026 roku do tych instytucji wpłynęło łącznie 120 tys. reklamacji (na koniec I kwartału było ich niespełna 105 tys.), natomiast liczba pozwów o SKD osiągnęła pułap 34 tys. (wobec nieco ponad 27 tys. na koniec I kwartału).
Załóżmy, że sektor bankowy ma rację i wpływ nowych powództw o SKD rzeczywiście się stabilizuje. Czy musi to oznaczać, że kwartalna liczba nowo rejestrowanych spraw będzie spadać? Absolutnie nie. Wyjaśnienie chwilowej stabilizacji wpływu jest bardzo proste: zmienia się charakterystyka przeciętnego powoda. Money.pl opublikował niedawno ciekawe dane dotyczące udziału podmiotów profesjonalnych w pozywaniu banków o SKD. Chodzi o firmy, które weszły w posiadanie wierzytelności konsumenckich na drodze odpłatnej cesji. W I kwartale 2026 roku aż 3/4 pozwów o sankcję było składanych przez rozmaite skupy i kancelarie odszkodowawcze, występujące przeciwko instytucjom finansowym we własnym imieniu. W II kwartale udział tych podmiotów wyniósł już tylko 65 proc. Jednocześnie portal podaje, że liczba spraw inicjowanych przez samych kredytobiorców wzrosła dwukrotnie, z poziomu 1038 do 2158.
Przetasowania w statystykach mogą być podyktowane kilkoma czynnikami. Pierwszym z nich może być modyfikacja strategii samych kancelarii, które mogą być obecnie zainteresowane skupowaniem wierzytelności o większej wartości niż miało to miejsce jeszcze 2-3 kwartały temu. Nie zapominajmy, że TSUE nie orzekł w kwietniowym wyroku, iż pobranie odsetek od prowizji musi skutkować zastosowaniem SKD.
Kancelarie liczą się więc ze scenariuszem, w którym sąd zasądza na ich rzecz jedynie częściowy zwrot odsetek, nie zaś pełną sankcję kredytu darmowego. W takim przypadku masowe skupowanie wierzytelności dotyczących kredytów opiewających na kwotę kilku czy nawet kilkunastu tysięcy złotych przestaje mieć ekonomiczny sens. Część tych podmiotów może już w tej chwili „polować” na klienta z większym kredytem, do którego dotarcie nie zawsze jest proste. Wielu kredytobiorców woli zresztą wystąpić z roszczeniem we własnym imieniu, o czym świadczą opublikowane przez money.pl statystyki.
Boom na sankcję kredytu darmowego może dopiero nadejść. Wiele zależeć będzie od TSUE i… nowej ustawy o kredycie konsumenckim
Polscy konsumenci wciąż z dużą dozą ostrożności podchodzą do pozywania banku o sankcję kredytu darmowego. Przyczyną jest brak jednolitej linii orzeczniczej, a także niepewność co do prawidłowego sposobu liczenia rocznego terminu na złożenie oświadczenia o skorzystaniu z SKD. Z dwóch „polskich” wyroków Trybunału Sprawiedliwości UE, odnoszących się do kredytów konsumenckich, klienci sektora wiedzą już, że jednolita sankcja, występująca w krajowych przepisach, stosowana wobec naruszenia obowiązków informacyjnych, nie koliduje z unijnym prawem.
Tegoroczny wyrok TSUE upewnił ich z kolei w tym, że zapis umowny pozwalający bankowi na pobieranie odsetek od skredytowanych kosztów ma charakter nieuczciwy, a zatem nie powinien wiązać konsumenta. Pytanie jednak, jak rozwinie się zarówno unijne, jak i krajowe orzecznictwo w sprawach z tej kategorii. Z perspektywy przeciętnego konsumenta rozsądniejszą opcją wydaje się odłożenie pozwu na później niż kierowanie go do sądu już teraz, gdy w kwestii SKD jest więcej pytań niż odpowiedzi. Nie bez znaczenia jest też to, że sprawy o SKD w większości trafiają do sądów rejonowych, które, poza kilkoma wyjątkami, procedują je stosunkowo szybko. Konsumenci, będący w kontakcie z profesjonalnymi pełnomocnikami, mają świadomość, że wyrok w ich sprawie może zapaść przed zmianą linii orzeczniczej.
Komu zatem opłaca się iść do sądu już teraz, bez czekania na kolejne wyroki TSUE? Na cierpliwość nie stać przede wszystkim kredytobiorców, którzy niedawno spłacili swoje umowy. Zgodnie z dominującym poglądem orzeczniczym, roczny termin na złożenie oświadczenia o skorzystaniu z SKD biegnie od momentu całkowitej spłaty kredytu. Ponadto, SKD bywa ostatnią deską ratunku dla tych kredytobiorców, którzy z różnych względów nie są już w stanie spłacać swojego zobowiązania. Jeśli bank zaczyna podejmować wobec konsumenta pierwsze działania windykacyjne, grożąc przy tym wypowiedzeniem umowy i pozwem o zapłatę, odpowiedź w postaci oświadczenia o skorzystaniu z SKD wydaje się najrozsądniejszym rozwiązaniem.
Warto wspomnieć, że zarzut SKD coraz częściej podnoszony jest w sprawach z powództwa banku o zapłatę – klient, który walczy już z bankiem w sądzie, nie może pozwolić sobie na luksus oczekiwania na kolejne orzeczenia Trybunału. Musi działać tu i teraz, by storpedować roszczenia banku, a sankcja wydaje się w takich przypadkach najlepszym narzędziem.
Na praktyczny wymiar terminu z art. 45 ust. 5 ustawy o kredycie konsumenckim zwraca uwagę mec. Sosnowski.
– Kredytobiorca, który niedawno spłacił kredyt gotówkowy, powinien mieć świadomość, że czas działa na jego niekorzyść. Przy dominującej wykładni roczny termin prekluzyjny biegnie od całkowitej spłaty zobowiązania i po jego upływie skorzystanie z sankcji może okazać się niemożliwe, niezależnie od tego, jak korzystnie ukształtuje się późniejsze orzecznictwo. W tej grupie odkładanie decyzji na później jest najbardziej ryzykowną strategią – podkreśla adwokat.
Wiele niepokoju w środowisku konsumenckim wywołują rządowe zapowiedzi zmian w sankcji kredytu darmowego. Ministerstwo Sprawiedliwości pracuje obecnie nad projektem nowej ustawy o kredycie konsumenckim, za pomocą której rząd zaimplementuje unijne regulacje, zawarte w dyrektywie CCD2. Szanse na to, że prace legislacyjne zakończą się w terminie (do 20 listopada br.), należy uznać za bliskie zeru.
Dużo bardziej realne wydaje się, że ustawa wejdzie w życie dopiero za kilkanaście miesięcy, tym bardziej, że rządzący planują jeszcze przeprowadzenie konsultacji publicznych. Z doniesień medialnych wynika, że intencją rządu jest zachowanie dotychczasowej sankcji, przy jednoczesnym wprowadzeniu dodatkowych mechanizmów sankcyjnych. Prawdopodobne wydaje się zatem, że rząd podziela pogląd bankowców, zgodnie z którym sankcja kredytu darmowego powinna być miarkowana i uzależniona od rangi naruszenia.
Na chwilę obecną nie jest znany choćby zarys nowego projektu, dlatego trudno spekulować na temat zawartych w nim rozwiązań. Bez wątpienia jednak plany Ministerstwa Sprawiedliwości, a przede wszystkim nagromadzone wokół tych planów medialne teorie, wpływają na nastroje wśród kredytobiorców i przekładają się, przynajmniej w części przypadków, na skłonność do dochodzenia roszczeń przed sądem.
Zdaniem mec. Sosnowskiego obecna sytuacja do złudzenia przypomina wczesny etap sporów frankowych.
– Mamy korzystny dla konsumentów wyrok TSUE, pierwsze defensywne ruchy banków, rosnącą liczbę reklamacji i niepewność legislacyjną. Dokładnie w takim otoczeniu, kilkanaście lat temu, zaczynała się fala spraw frankowych. Prognozuję, że kolejne rozstrzygnięcia Trybunału, zwłaszcza dotyczące terminu na złożenie oświadczenia, mogą uruchomić wpływ pozwów w skali, przy której obecne statystyki okażą się skromne. Sektor ma jeszcze czas, by rozwiązać ten problem systemowo – pytanie, czy wyciągnie wnioski z frankowej lekcji – prognozuje prawnik.
PODSUMOWANIE:
- Z najnowszych statystyk zebranych przez ZBP wynika, że do końca I półrocza do 15 banków wpłynęło łącznie 120 tys. reklamacji oraz 34 tys. pozwów o sankcję kredytu darmowego
- Łącznie, do końca I półrocza 2026 roku, sektor bankowy przeznaczył na dostosowanie się do wyroku C-744/24 kwotę ok. 620 mln zł
- PKO Bank Polski zapowiada, że od września zaczyna akcję automatycznego rozliczania odsetek pobranych od skredytowanych kosztów. Akcja obejmie odsetki pobrane od 23 kwietnia 2026 roku
- Oficjalnie liczba spraw o SKD wciąż dynamicznie rośnie, banki twierdzą jednak, że za odnotowany wzrost statystyk odpowiadają w dużej części pozwy złożone w 2025 roku, których odpisy zostały kredytodawcom doręczone z wielomiesięcznym opóźnieniem
- Wyrok TSUE z kwietnia br. może zachęcać kancelarie odszkodowawcze do bardziej restrykcyjnej selekcji umów wartych objęcia cesją. Z kolei kredytobiorców może skłonić do częstszego występowania z pozwem we własnym imieniu.